Deductibilitatea cheltuielilor: regula de bază
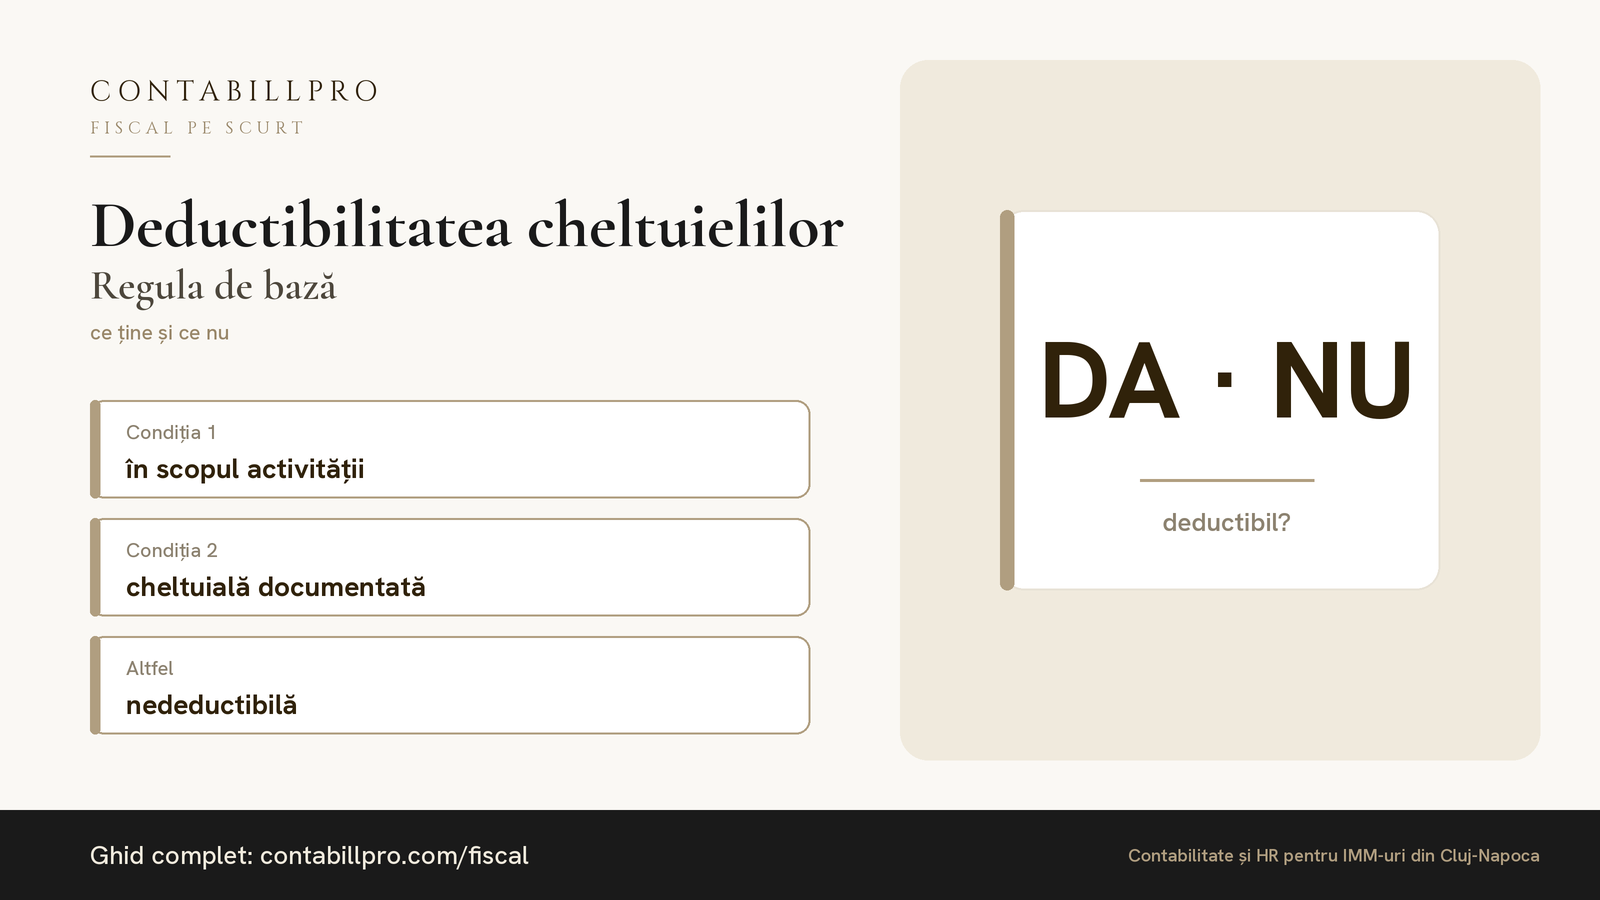
Regula simplă: o cheltuială e deductibilă dacă e făcută în scopul activității și e documentată corect (factură pe firmă, nu bon anonim).
Unele cheltuieli sunt integral deductibile, altele parțial (ex. anumite cheltuieli cu mașina sau protocolul), iar altele deloc (amenzi, cheltuieli personale).
Greșeala frecventă: „bag tot pe firmă". Nu merge — la control, ce nu are legătură cu activitatea se respinge. Când ai un caz neclar, trimite-ne factura și îți spunem dacă se deduce și cât.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
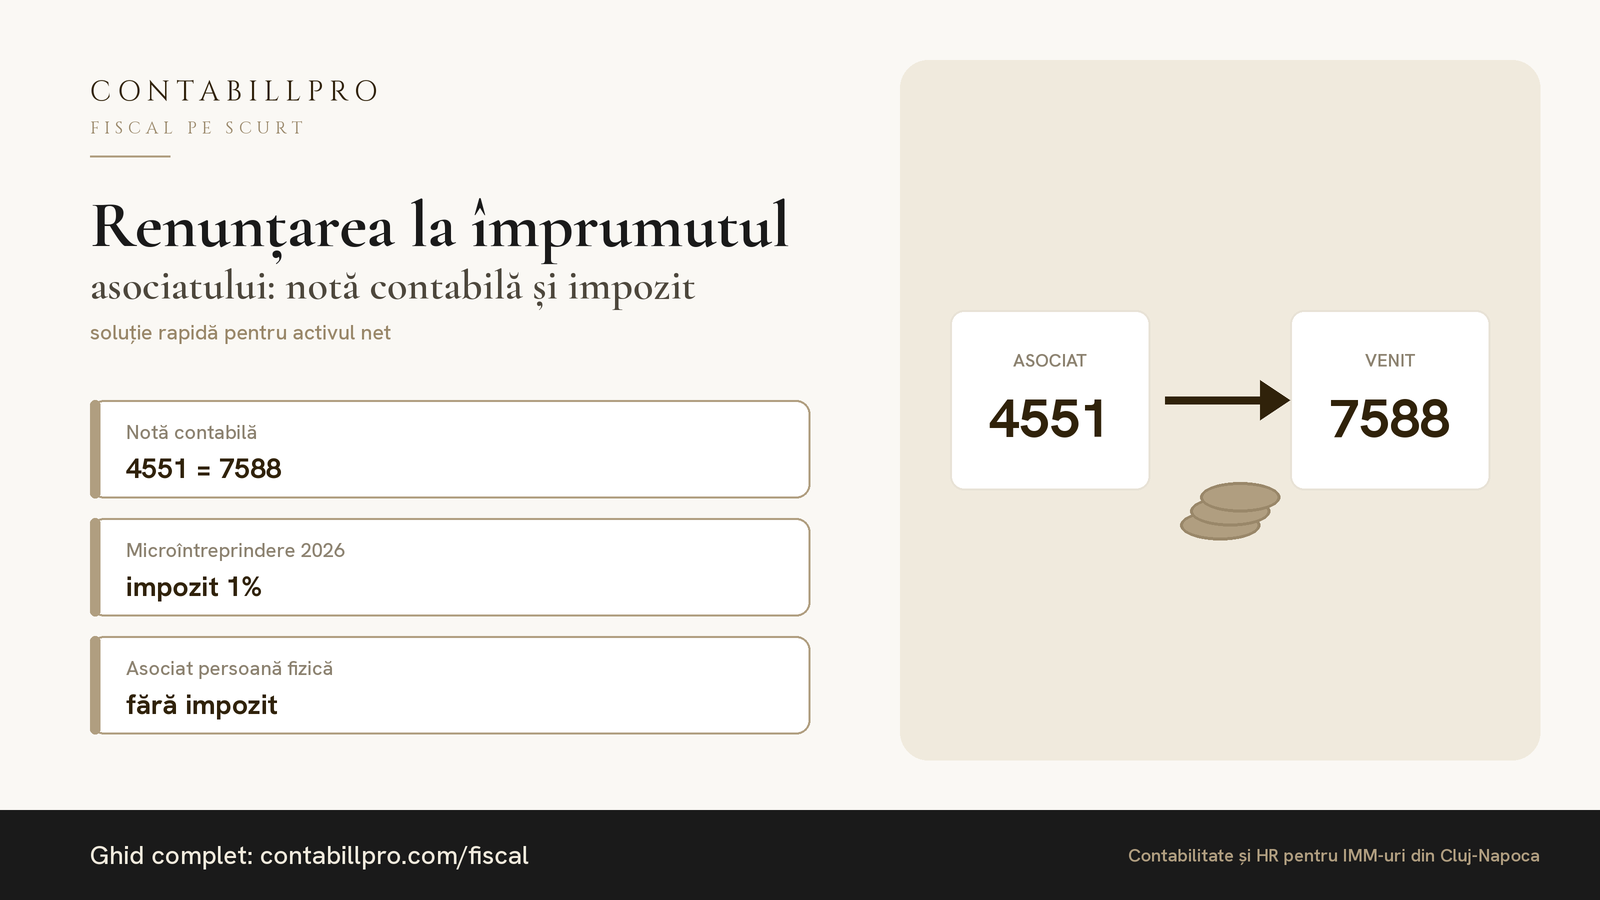
Asociatul renunță la împrumutul dat firmei: notă contabilă și impozit
Renunțarea la creditarea firmei e o soluție rapidă pentru activul net. Ce înregistrezi, ce impozit plătește firma și de ce asociatul nu datorează nimic.
14.10.2026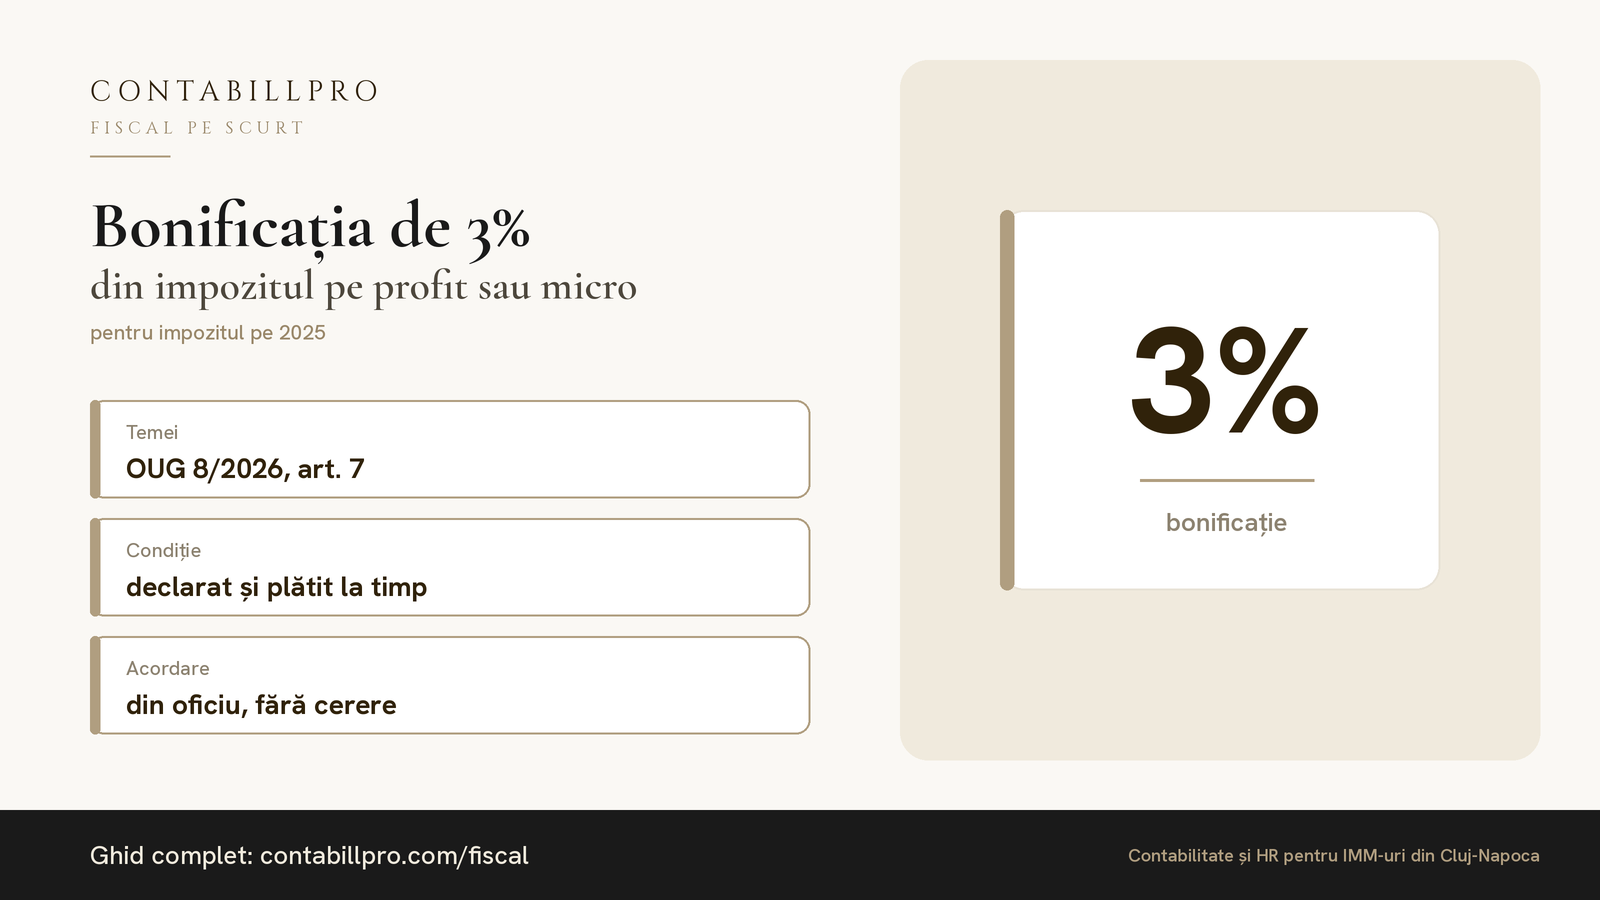
Bonificația de 3% din impozitul pe profit sau micro pentru 2025: cine o primește
Firmele care au declarat și plătit la timp impozitul pe 2025 primesc din oficiu o bonificație de 3%. Condiții, exemplu și cum se folosește.
12.10.2026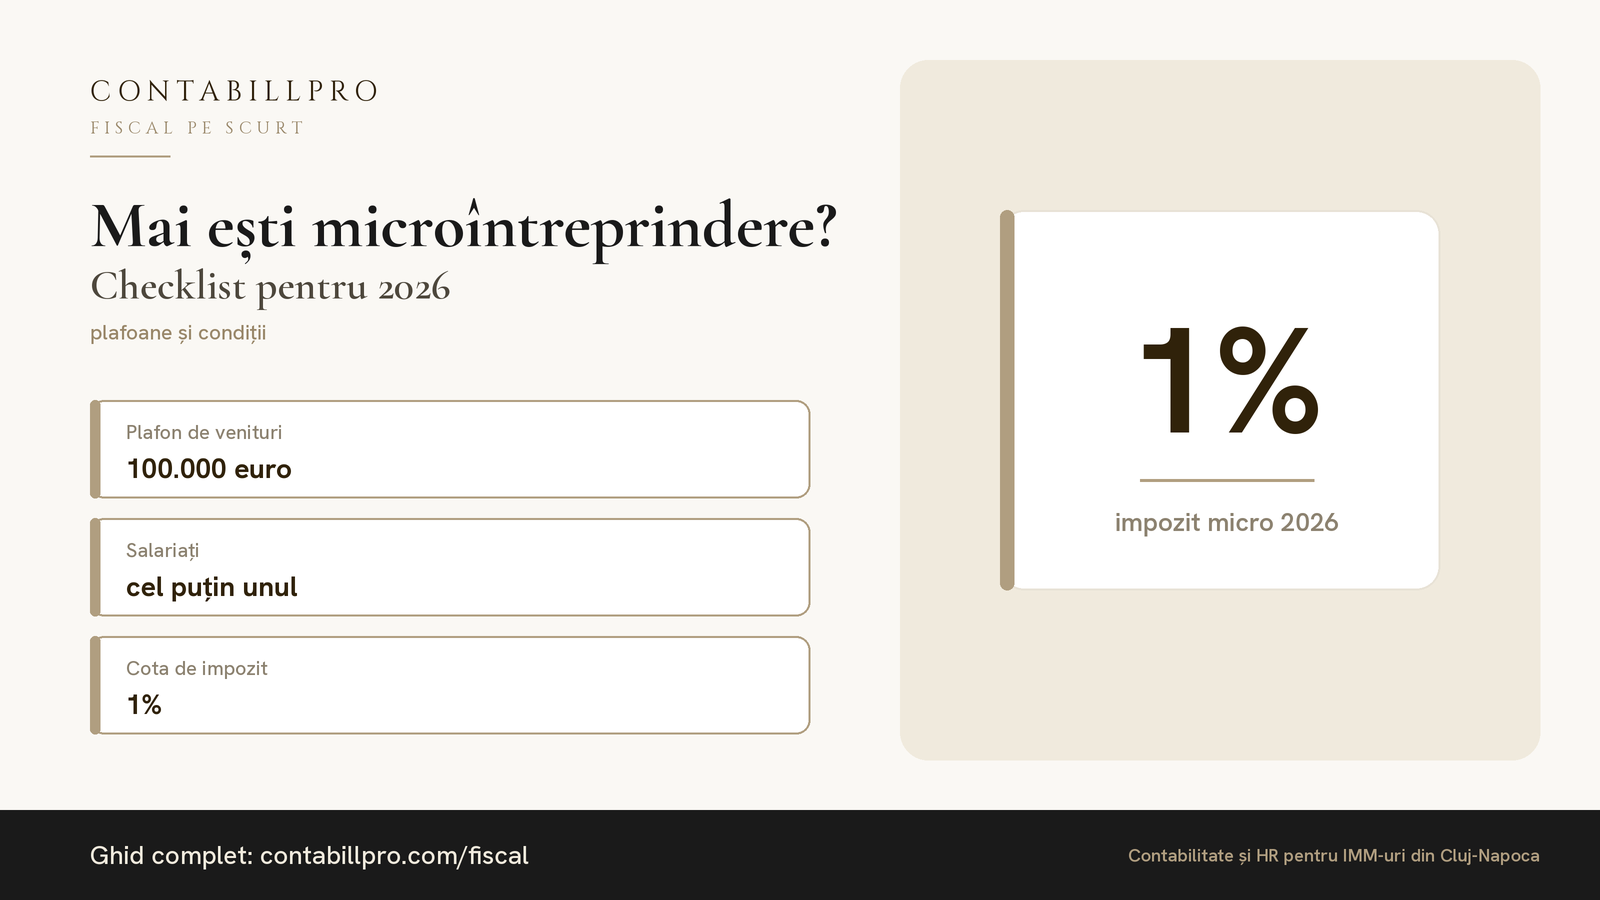
Mai ești microîntreprindere în 2026?
Plafoane, condiții și ce verifici înainte să rămâi la impozitul pe microîntreprindere. Un checklist scurt, pe înțelesul tău.
08.10.2026