PFA în sistem real pe pierdere: datorezi CAS și CASS?
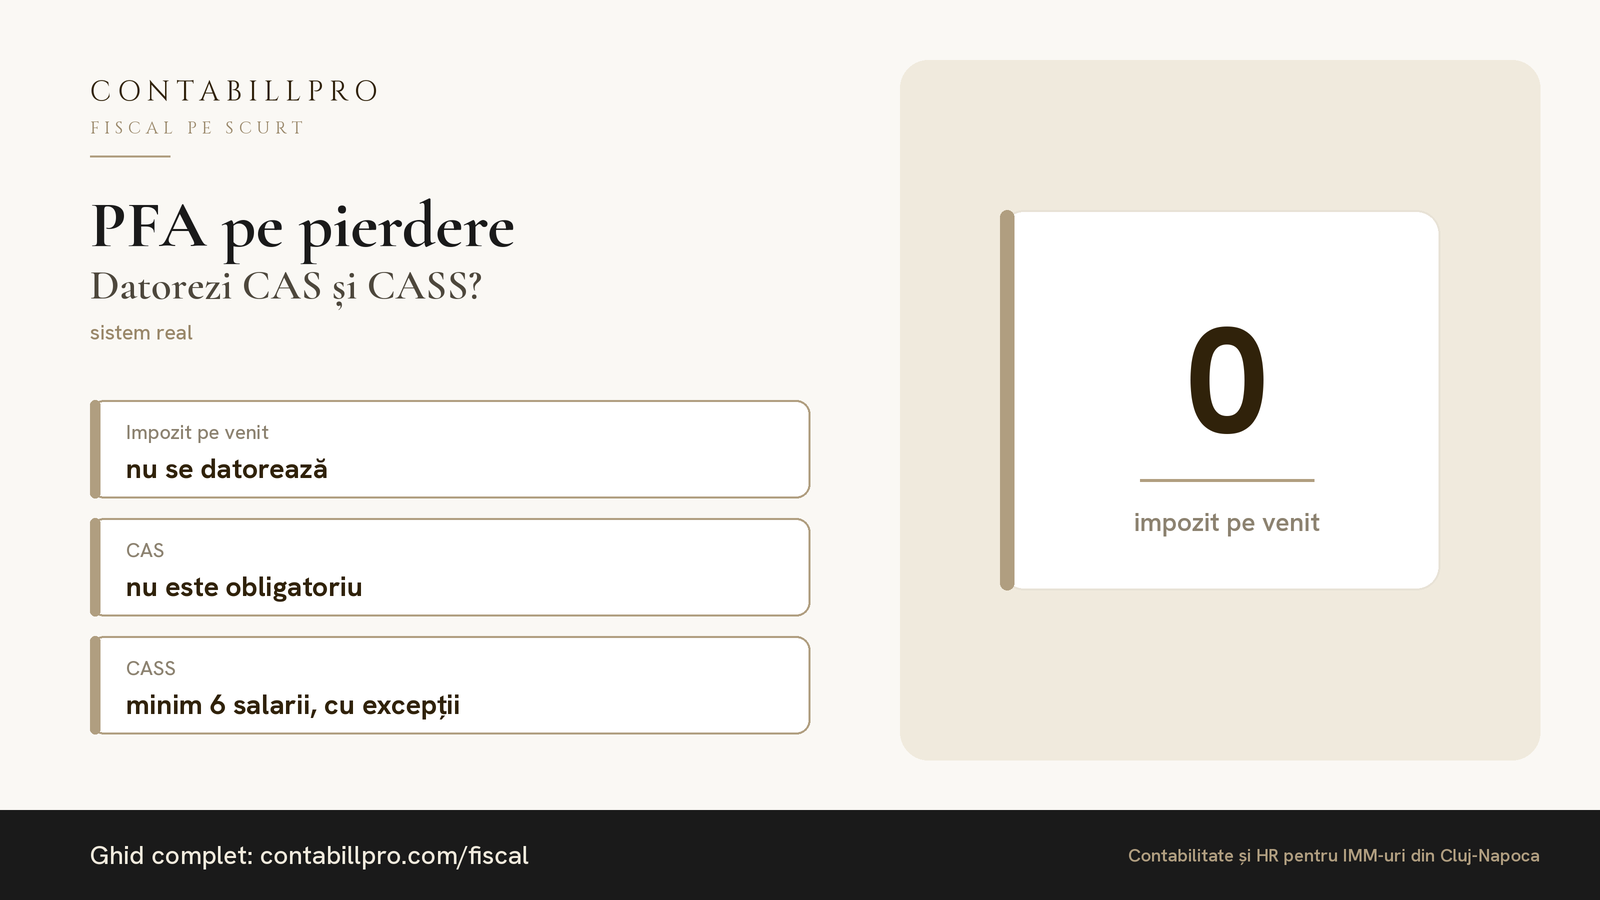
Situație tipică: PFA înființat de ceva vreme, activitatea pornește greu, iar anul se încheie cu pierdere fiscală (cheltuieli de pornire mai mari decât încasările). Ce datorezi la stat?
Impozitul pe venit
Dacă venitul net anual este negativ (pierdere), nu datorezi impozit pe venit pentru acel an. Pierderea fiscală se reportează și se poate recupera din câștigurile anilor următori.
CAS (pensie)
CAS-ul este obligatoriu doar dacă venitul net din activități independente ajunge la cel puțin 12 salarii minime pe an. Cu pierdere, nu este obligatoriu. Poți opta să îl plătești, dacă vrei să îți crești stagiul de cotizare.
CASS (sănătate)
Aici e partea care generează cele mai multe întrebări. Regula generală pentru PFA:
- CASS se calculează la venitul net realizat;
- dar baza nu poate fi mai mică de 6 salarii minime, chiar dacă venitul e mai mic, zero sau pierdere.
Practic, un PFA pe pierdere ar datora CASS la nivelul a 6 salarii minime, cu excepția câtorva categorii. Cea mai frecventă: persoanele care au în același timp venituri din salarii la un nivel de cel puțin 6 salarii minime pe an. Pentru ele, diferența până la baza minimă nu se mai datorează. Mai sunt exceptate, printre altele, persoanele care datorează deja CASS la cel puțin 6 salarii minime din alte venituri și anumite categorii scutite prin lege.
Exemplu
Un titular de PFA care a fost salariat aproape tot anul, cu un salariu peste nivelul a 6 salarii minime cumulat, și al cărui PFA a ieșit pe pierdere: nu plătește impozit, nu datorează CAS și, de regulă, nici CASS pe PFA.
Ce să păstrezi la dosar
- Documentele pentru toate cheltuielile de pornire (autorizații, echipamente, licențe).
- Registrul de încasări și plăți completat la zi.
- Dovada veniturilor din salarii, dacă te încadrezi în excepție.
Totul se declară în Declarația unică, până la 25 mai a anului următor. Încadrarea în excepții merită verificată pe cazul concret înainte de depunere.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
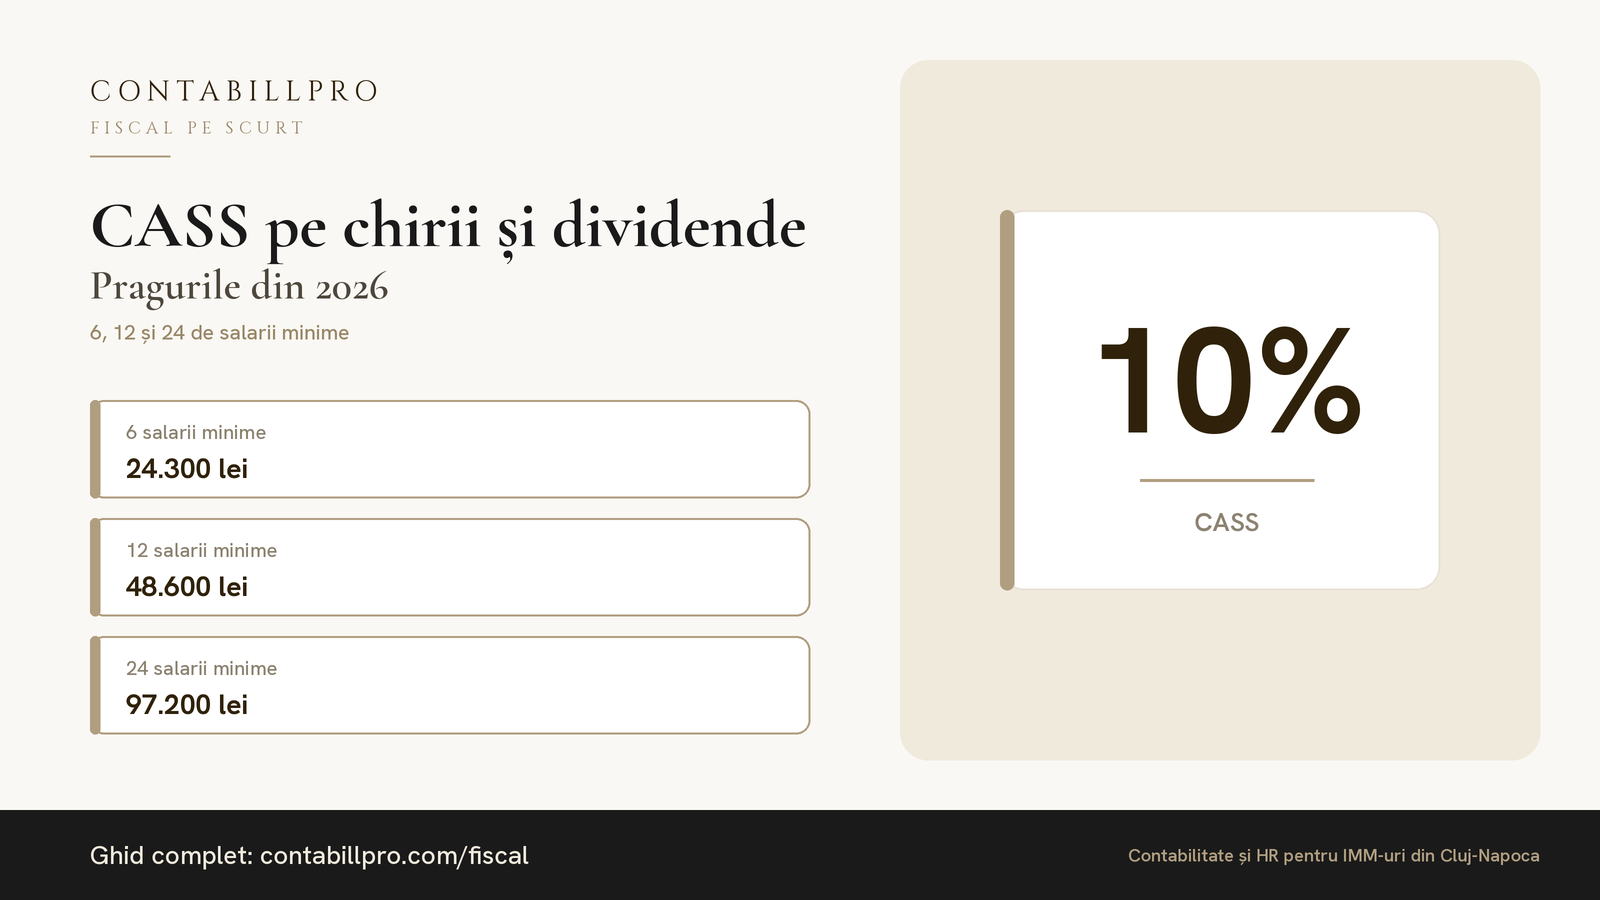
CASS pe chirii și dividende în 2026: pragurile de 6, 12 și 24 de salarii minime
Pentru chirii, dividende și dobânzi, CASS se plătește pe trepte: 6, 12 sau 24 de salarii minime. Cum afli în ce treaptă intri și când declari.
03.09.2026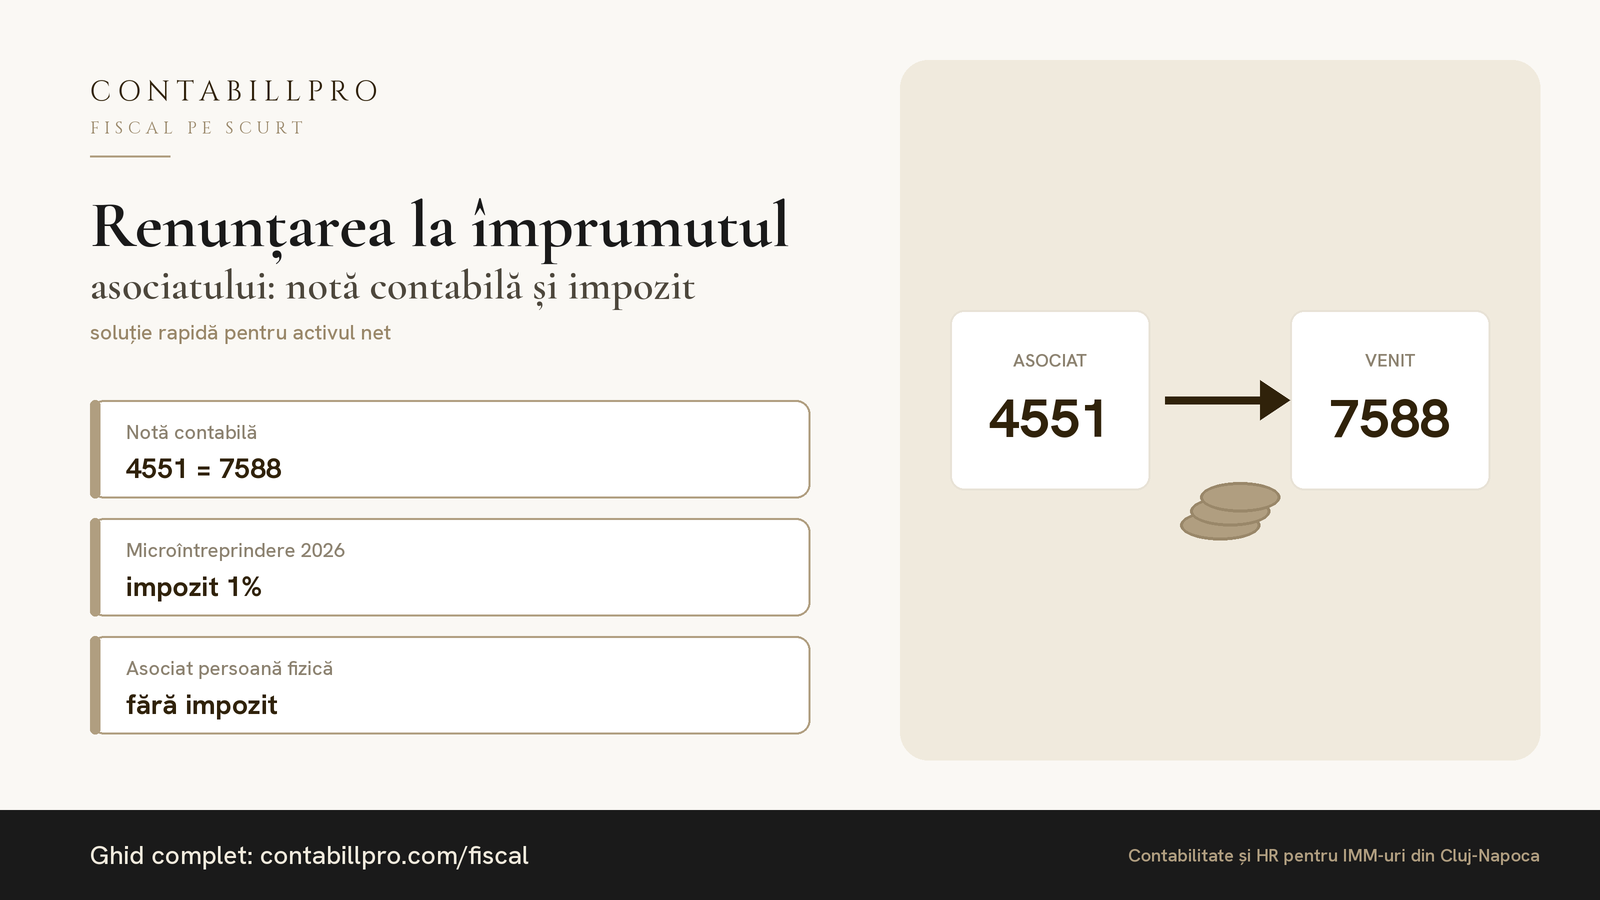
Asociatul renunță la împrumutul dat firmei: notă contabilă și impozit
Renunțarea la creditarea firmei e o soluție rapidă pentru activul net. Ce înregistrezi, ce impozit plătește firma și de ce asociatul nu datorează nimic.
14.10.2026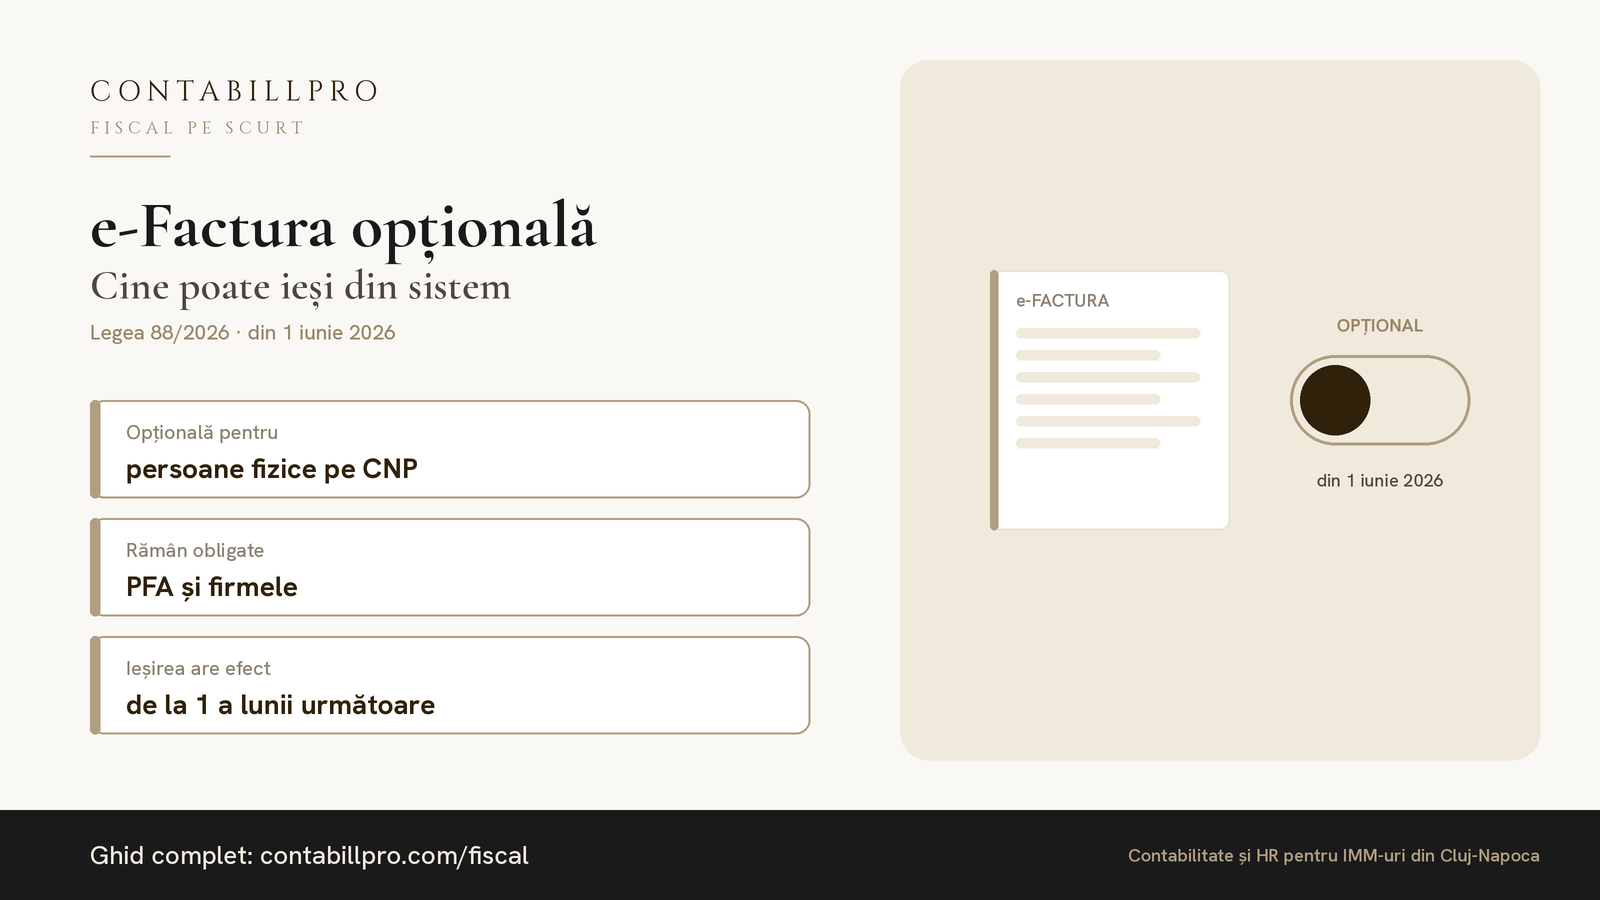
e-Factura opțională din iunie 2026: cine poate ieși din sistem
Legea 88/2026 scoate din obligația RO e-Factura persoanele fizice pe CNP, agricultorii în regim special și institutele culturale străine.
13.10.2026