Servicii cumpărate din UE fără să fii plătitor de TVA: Bolt, Uber, Google, Meta
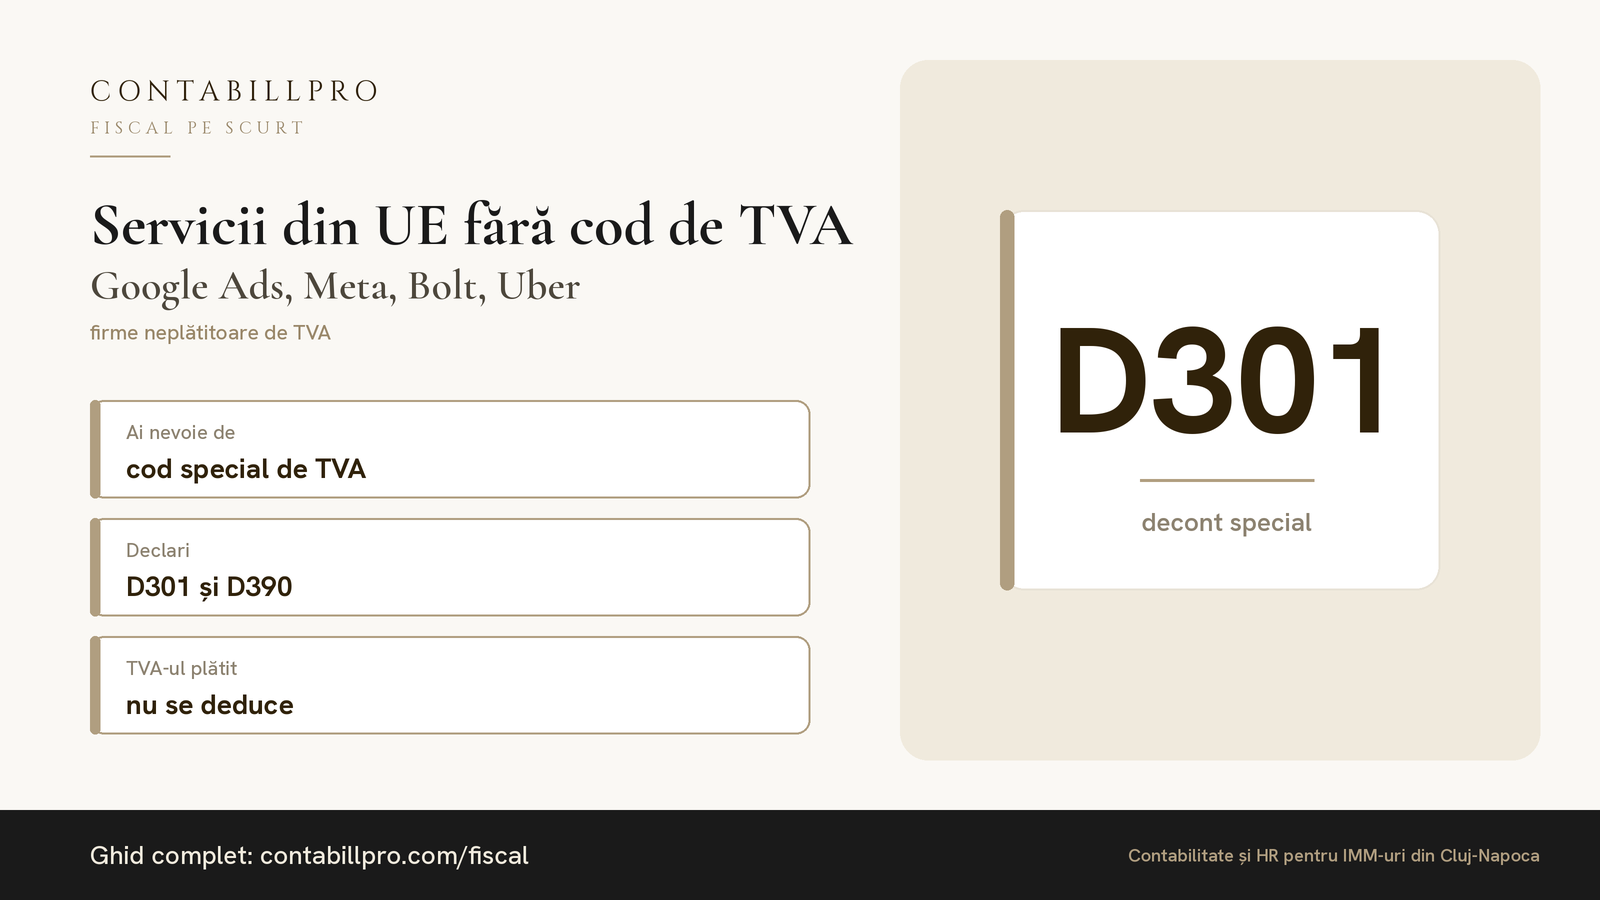
Multe firme mici și PFA-uri nu sunt plătitoare de TVA, dar cumpără zilnic servicii de la companii din UE: reclame Google sau Meta, abonamente software, comisioane pentru platforme ca Bolt sau Uber. Pentru aceste servicii, TVA-ul se plătește în România, de către tine, chiar dacă nu ești plătitor de TVA.
De ce datorezi TVA
Între firme, un serviciu se impozitează de regulă în țara beneficiarului. Furnizorul din UE facturează fără TVA, iar beneficiarul din România calculează și plătește TVA-ul (taxare inversă). Faptul că nu ești înregistrat în scopuri de TVA nu te scutește de această obligație.
Pașii, pe scurt
- Cod special de TVA: îl obții prin Declarația 700, înainte de prima achiziție de servicii din UE. Nu te transformă în plătitor de TVA; facturile tale rămân fără TVA.
- Comunici codul furnizorului (în contul Google, Meta, Bolt etc.), ca facturile să fie emise pe el.
- D301 (decontul special de TVA): o depui în lunile în care ai avut astfel de achiziții, până pe 25 ale lunii următoare, și plătești TVA-ul la cota de 21%.
- D390 (declarația recapitulativă): declari achizițiile de servicii de la furnizorii din UE, tot până pe 25 ale lunii următoare.
Nu ai primit factura?
O întrebare care revine des, mai ales la platformele de ride-sharing: „nu am factură, doar raport lunar”. Obligația de TVA ține de prestarea serviciului, nu de emiterea facturii. Comisionul din raportul lunar se declară pe baza acestuia, iar factura se atașează la dosar când o primești.
Servicii din afara UE
Pentru furnizori din afara UE (de exemplu, unele servicii software din SUA), nu folosești codul special și nu depui D390, dar D301 se depune în continuare, pe codul fiscal.
Ce nu poți face
TVA-ul plătit astfel nu se deduce dacă nu ești plătitor de TVA. Devine cost al serviciului.
Merită verificat o dată pe lună contul de reclame sau de platformă: o factură uitată înseamnă D301 și D390 nedepuse, iar amenzile pentru ele pot fi mai mari decât TVA-ul în sine.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
Codul QR pe bonul fiscal: ce se schimbă la 1 noiembrie 2026
La 1 noiembrie 2026 expiră suspendarea amenzilor pentru bonurile fără cod QR. Ce prevede legea, de ce aparatele nu sunt încă pregătite și ce poți face acum.
14.10.2026
Factura în e-Factura nu e suficientă: cum dovedești că serviciul a fost prestat
ANAF verifică tot mai des dacă serviciile facturate au fost prestate efectiv. Ce documente să ai pentru consultanță, marketing sau management.
29.09.2026
Daună auto plătită de asigurator: factura de reparație și TVA-ul
CASCO cu franșiză: asiguratorul plătește partea lui, firma plătește franșiza și TVA-ul. Cum înregistrezi factura și când deduci TVA-ul.
15.10.2026