Chirie plătită de firmă unei persoane fizice: impozit, D100 și C168
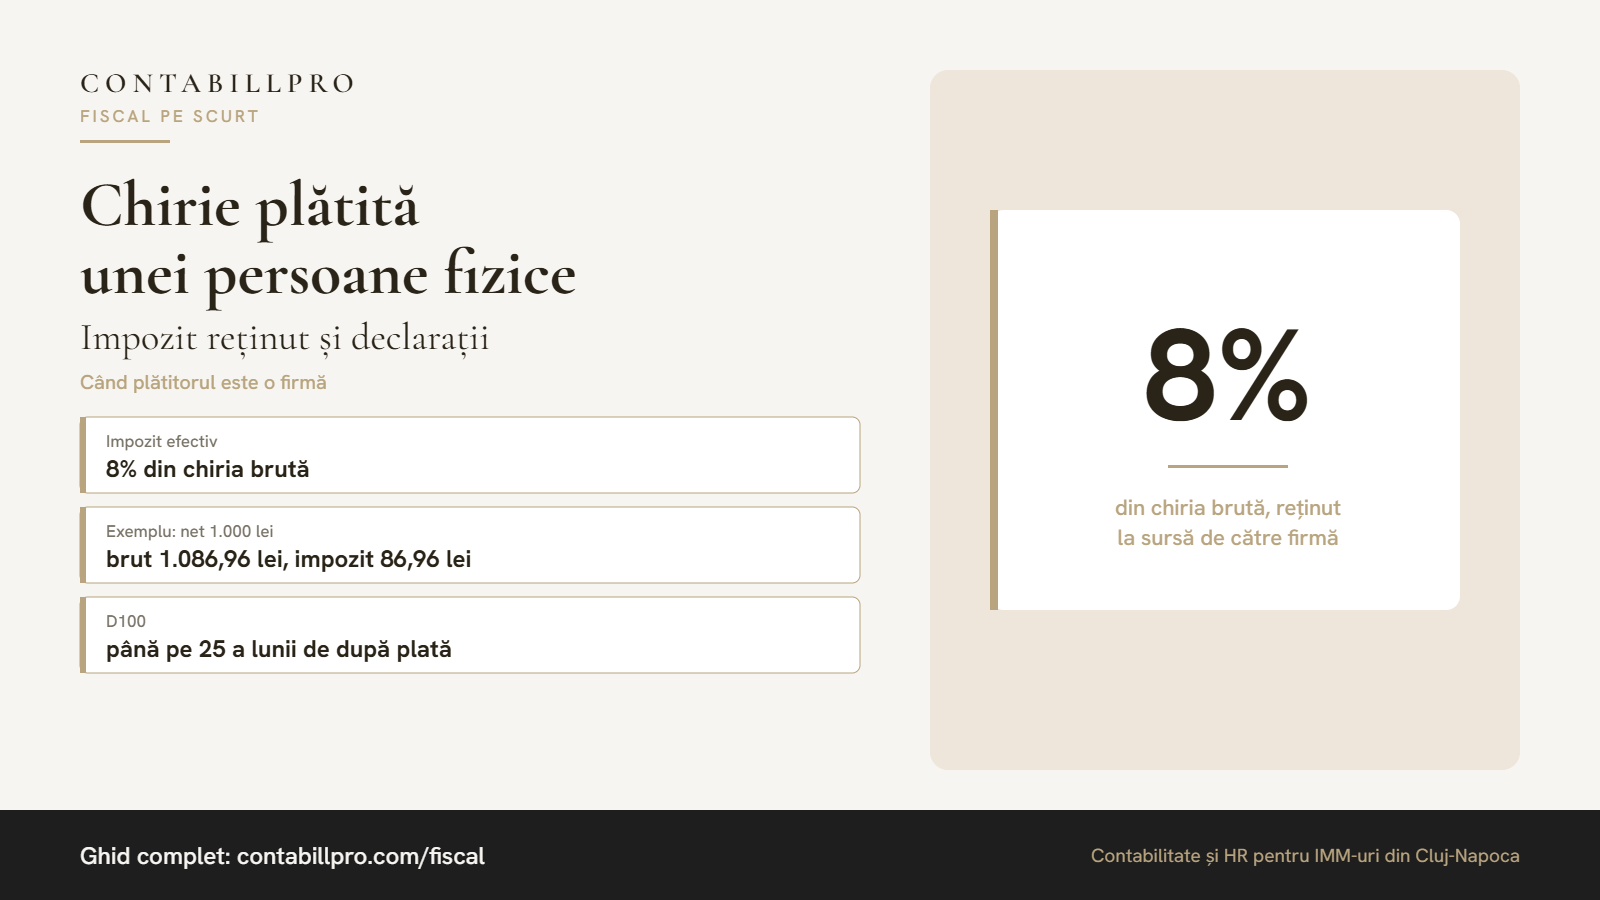
Firma care închiriază un spațiu de la o persoană fizică (fără PFA) are obligația să rețină impozitul la plată și să îl declare. Greșelile apar mai ales la calculul brutului și la luna în care se declară.
Trebuie factură?
Nu. Proprietarul persoană fizică nu emite factură pentru chirie. Plata se face pe baza contractului de închiriere.
Cum se calculează impozitul
Din chiria brută se scade cota forfetară de 20%, iar la diferență se aplică impozitul de 10%. Efectiv, impozitul este 8% din chiria brută.
Contează ce scrie în contract: suma este brută sau netă?
| Contract | Brut | Impozit reținut | Net plătit |
|---|---|---|---|
| 1.000 lei brut | 1.000 lei | 80 lei | 920 lei |
| 1.000 lei net | 1.086,96 lei | 86,96 lei | 1.000 lei |
Din net ajungi la brut cu formula: net ÷ 0,92. Nu aplica 10% direct pe sumă, pentru că rezultatul iese mai mare decât impozitul datorat.
Când se declară
Contează luna plății, nu luna pentru care este chiria. Dacă firma plătește în octombrie chiria pentru septembrie, impozitul intră în D100 pentru octombrie, cu termen de depunere și plată până pe 25 noiembrie.
La începutul anului următor, firma depune și D205, declarația informativă pentru impozitul reținut la sursă.
Contractul și C168
Proprietarul trebuie să înregistreze contractul la ANAF prin formularul C168, în cel mult 30 de zile. Obligația îi aparține lui, nu chiriașului. Practic, cere-i o copie cu numărul de înregistrare și păstreaz-o la dosarul contractului.
Dacă impozitul n-a fost reținut
Se întâmplă să preiei o contabilitate în care chiria s-a plătit luni la rând fără reținere. Ce verifici:
- ce sumă scrie în contract și cum s-au făcut plățile;
- pentru ce luni lipsește D100, în funcție de data plății;
- ce accesorii apar la declararea cu întârziere;
- dacă proprietarul a înregistrat contractul.
Discută și cu proprietarul, pentru că o reținere făcută târziu poate schimba suma pe care o primește.
Pe scurt
Stabilește din contract dacă suma e brută sau netă, calculează 8% din brut și declară în luna plății. Dacă preiei situația din urmă, corecteaz-o lunar, pe baza extraselor de cont, nu printr-o singură sumă globală.
Ai o situație specifică?
Scrie-ne — ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Clienți neîncasați scoși din evidență: cât din pierdere este deductibil
Provizionul deductibil are limita de 30%. Ce se întâmplă cu pierderea din 654 și cu anularea provizionului, pe un exemplu.
04.11.2026
Plafonul Intrastat se dublează în 2027: cine mai depune declarația
Pragul Intrastat urcă la 2.000.000 lei pe flux în 2027. Cine raportează din ianuarie, cum urmărești depășirea și ce amenzi există.
03.11.2026
Taxa pe lux: ANAF poate stabili impozitul din oficiu. Ce faci dacă primești notificarea
Ordinul ANAF 1.444/2026: cine datorează impozitul pe case și mașini scumpe, termenele din notificare și cum anulezi o decizie din oficiu.
03.11.2026