Clienți neîncasați scoși din evidență: cât din pierdere este deductibil
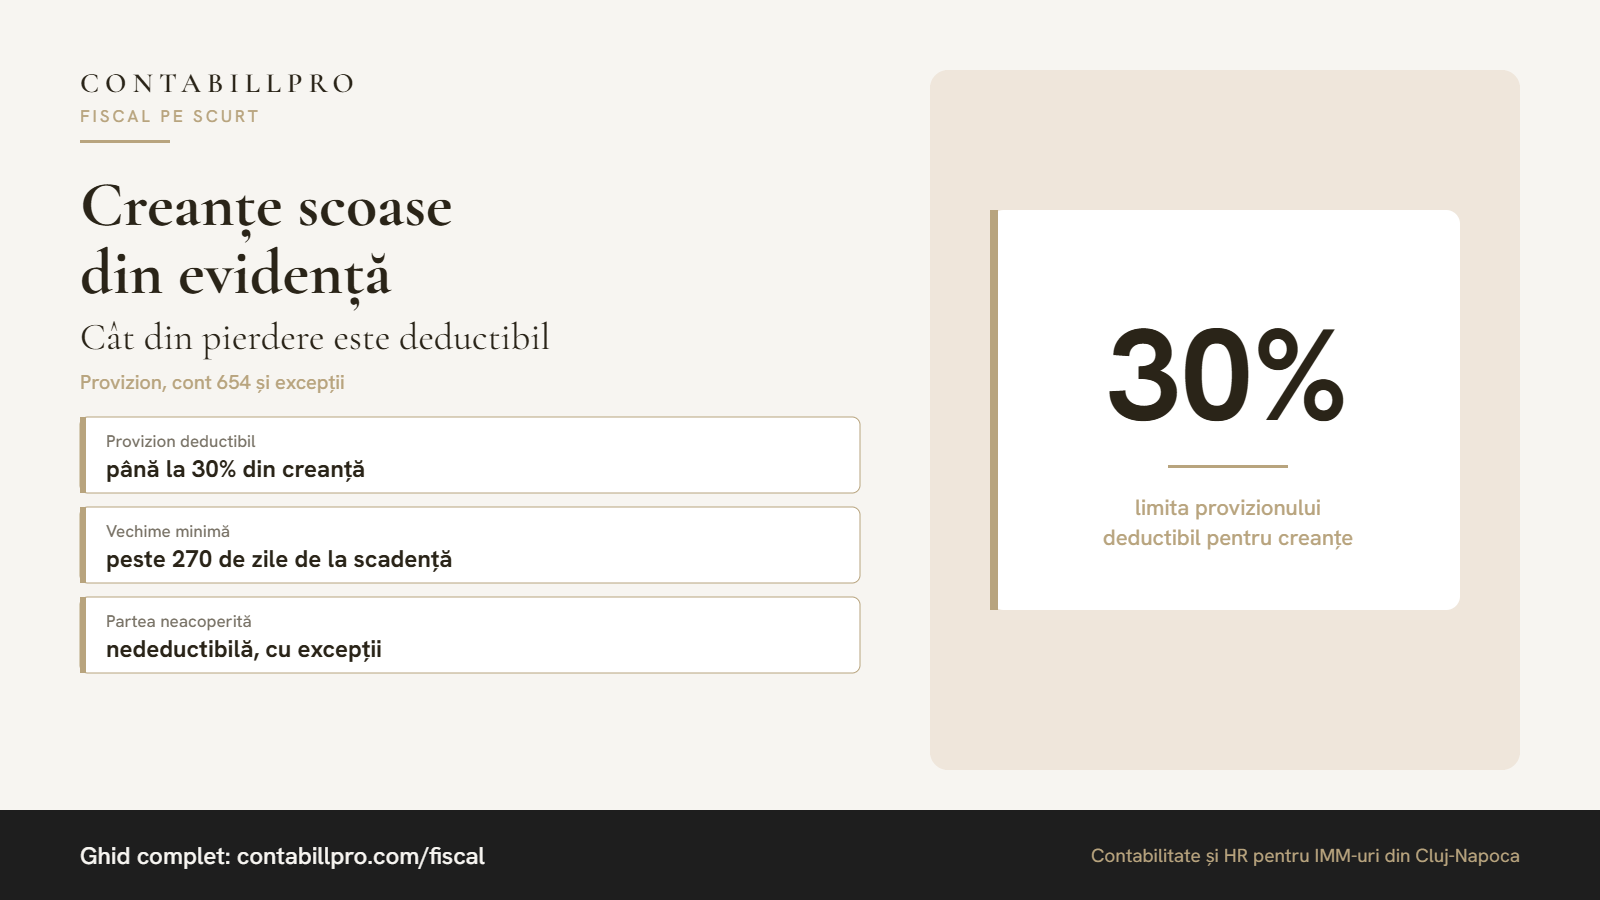
Un client neîncasat de ani de zile ajunge la un moment dat să fie scos din evidență. Întrebarea practică este cât din pierdere reduce impozitul pe profit. Răspunsul depinde de provizion și de motivul pentru care scoți creanța.
Provizionul deductibil
Pentru creanțele neîncasate, provizionul este deductibil în limita de 30%, dacă sunt îndeplinite condițiile din art. 26 din Codul fiscal, printre care:
- creanța este neîncasată de peste 270 de zile de la scadență;
- nu este garantată de altă persoană;
- debitorul nu este persoană afiliată.
Contabil, poți ajusta mai mult, chiar 100%. Diferența peste 30% este însă cheltuială nedeductibilă.
Ce se întâmplă la scoaterea din evidență
Regula din art. 25 alin. (4) lit. h) este simplă: pierderea din contul 654 este nedeductibilă pentru partea neacoperită de provizion, cu excepția unor cazuri prevăzute expres, printre care:
- procedura de faliment a debitorului s-a închis;
- debitorul a decedat, iar creanța nu poate fi recuperată de la moștenitori;
- debitorul a fost dizolvat sau lichidat, fără succesor;
- debitorul are dificultăți financiare majore care îi afectează întregul patrimoniu, în condițiile legii.
Dacă nu ești în unul dintre aceste cazuri, deduci pierderea doar până la nivelul provizionului deductibil.
Exemplu
O creanță de 10.000 lei are ajustare contabilă de 100%: 3.000 lei deductibili și 7.000 lei nedeductibili. Clientul nu intră în niciuna dintre excepții.
| Element | Sumă | Efect fiscal |
|---|---|---|
| Cheltuială 654, partea de 30% | 3.000 lei | deductibilă |
| Cheltuială 654, partea de 70% | 7.000 lei | nedeductibilă |
| Anulare provizion, partea de 30% | 3.000 lei | venit impozabil |
| Anulare provizion, partea de 70% | 7.000 lei | venit neimpozabil |
Efectul total este zero. Deducerea de 3.000 lei a fost luată deja la constituirea provizionului, iar cei 7.000 lei nu au redus niciodată baza impozabilă.
Dacă venitul din anularea celor 70% ar fi impozitat, aceeași sumă s-ar taxa de două ori. Tocmai de aceea trebuie urmărită separat partea nedeductibilă.
Dacă există una dintre excepții
Când ai dovada, de exemplu hotărârea de închidere a falimentului, pierderea din 654 este deductibilă integral. Anularea provizionului rămâne tratată la fel: venit impozabil pentru partea dedusă anterior și neimpozabil pentru restul. Așa recuperezi și cei 7.000 lei rămași.
Pe scurt
Ține o evidență clară a provizionului, împărțită pe partea deductibilă și nedeductibilă. Înainte să faci nota de scoatere din evidență, verifică dacă ai un document care încadrează debitorul într-o excepție. Fără el, partea neacoperită de provizion rămâne nedeductibilă.
Ai o situație specifică?
Scrie-ne — ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
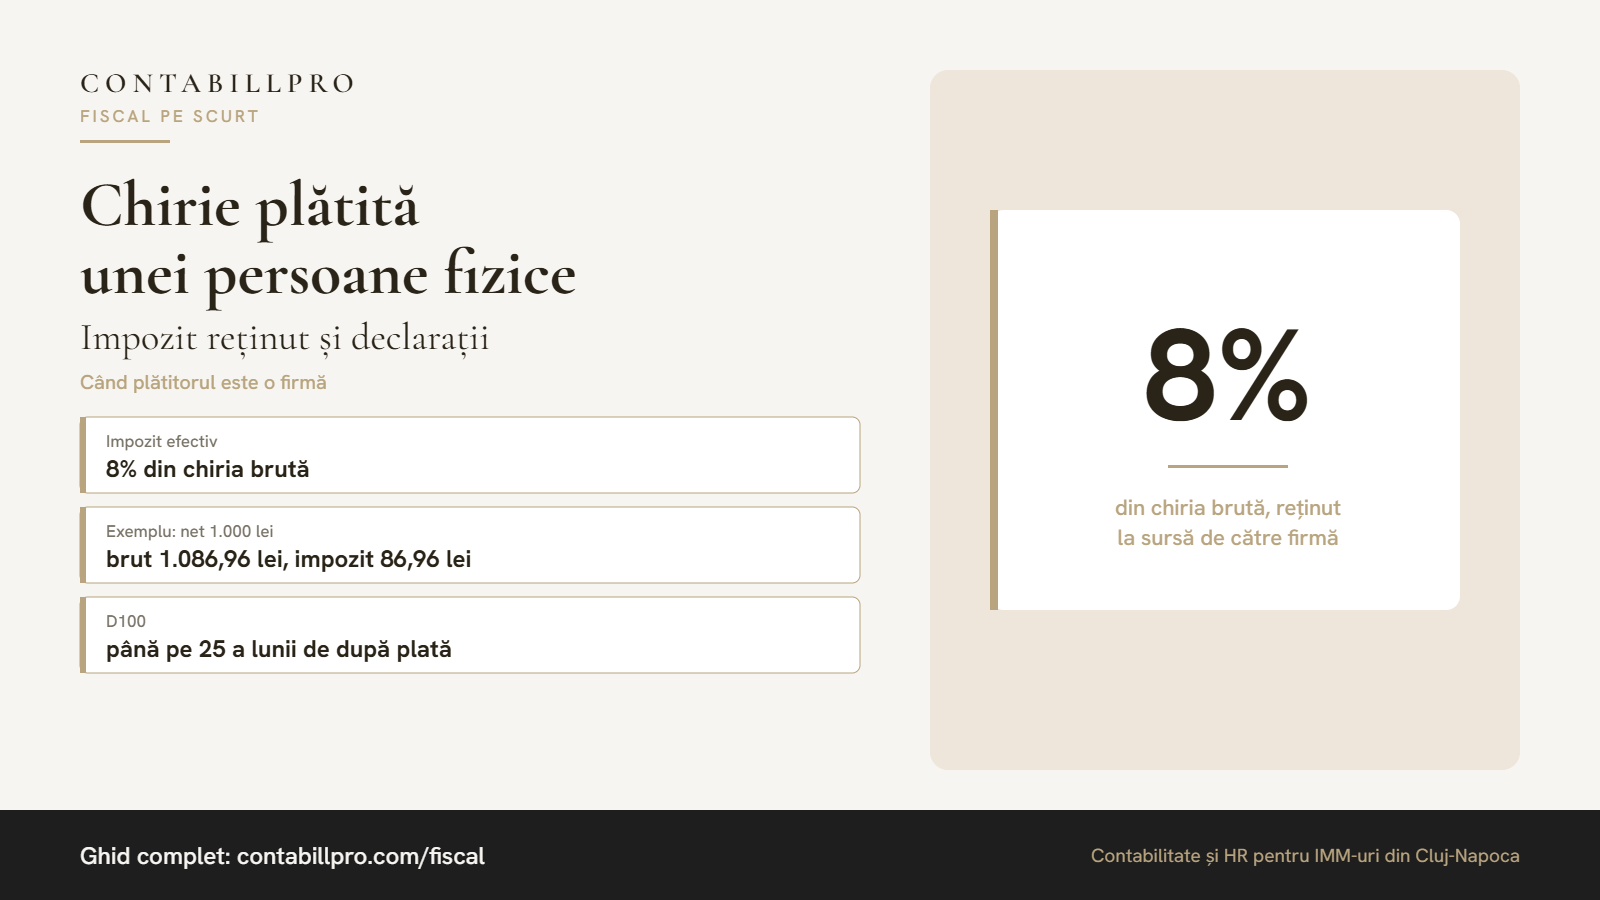
Chirie plătită de firmă unei persoane fizice: impozit, D100 și C168
Firma reține efectiv 8% din chiria brută. Cum treci de la net la brut, când depui D100 și ce faci cu contractul neînregistrat.
04.11.2026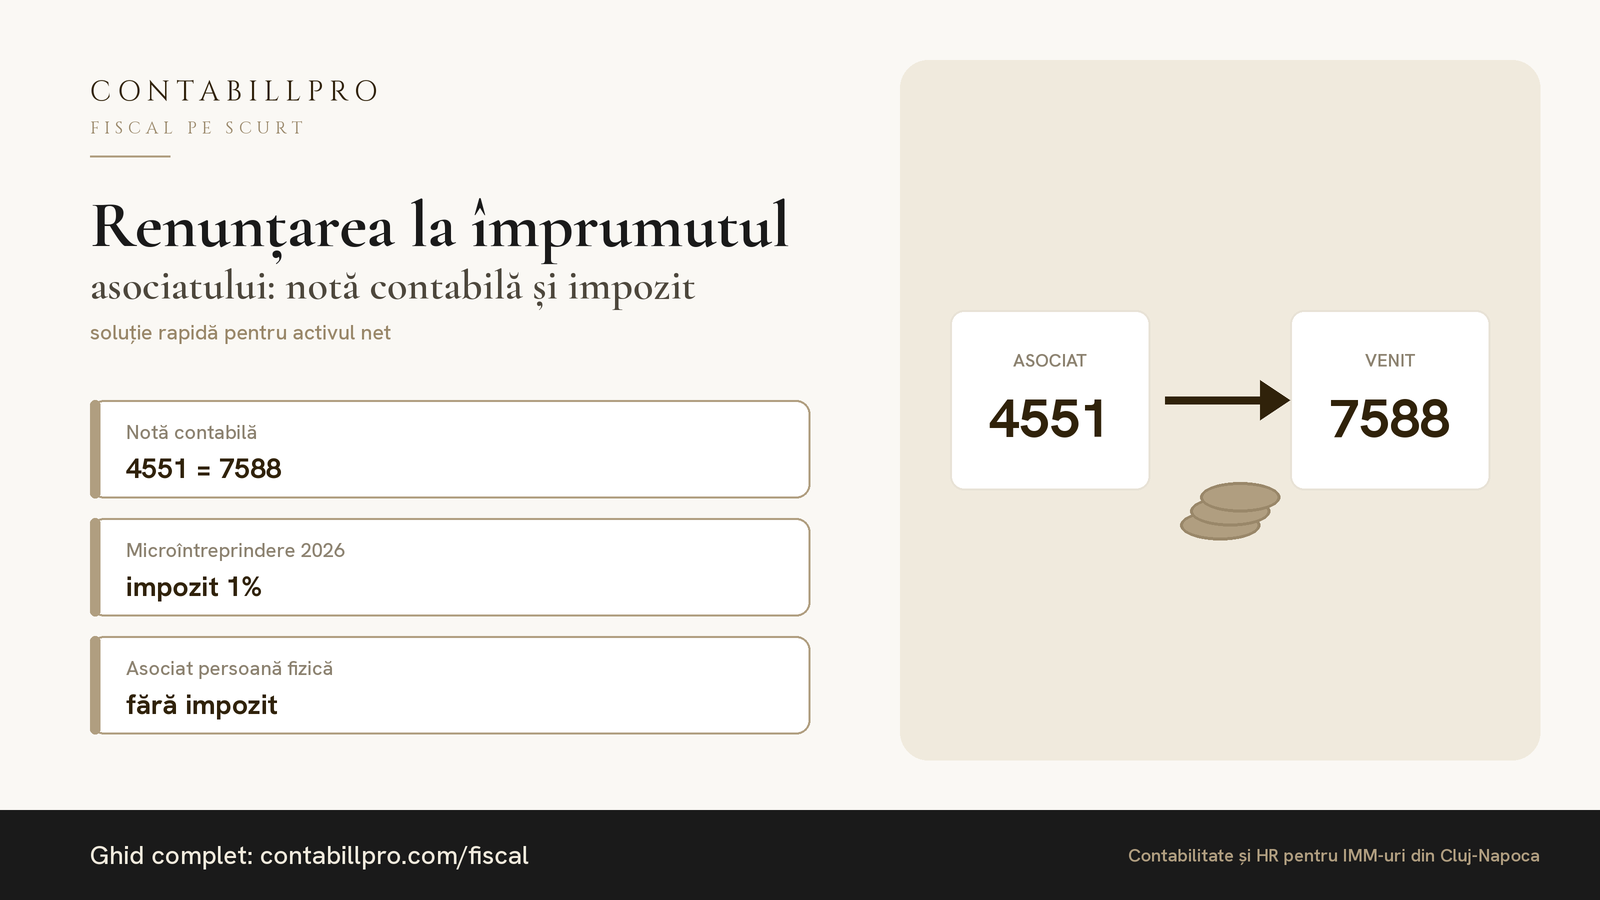
Asociatul renunță la împrumutul dat firmei: notă contabilă și impozit
Renunțarea la creditarea firmei e o soluție rapidă pentru activul net. Ce înregistrezi, ce impozit plătește firma și de ce asociatul nu datorează nimic.
14.10.2026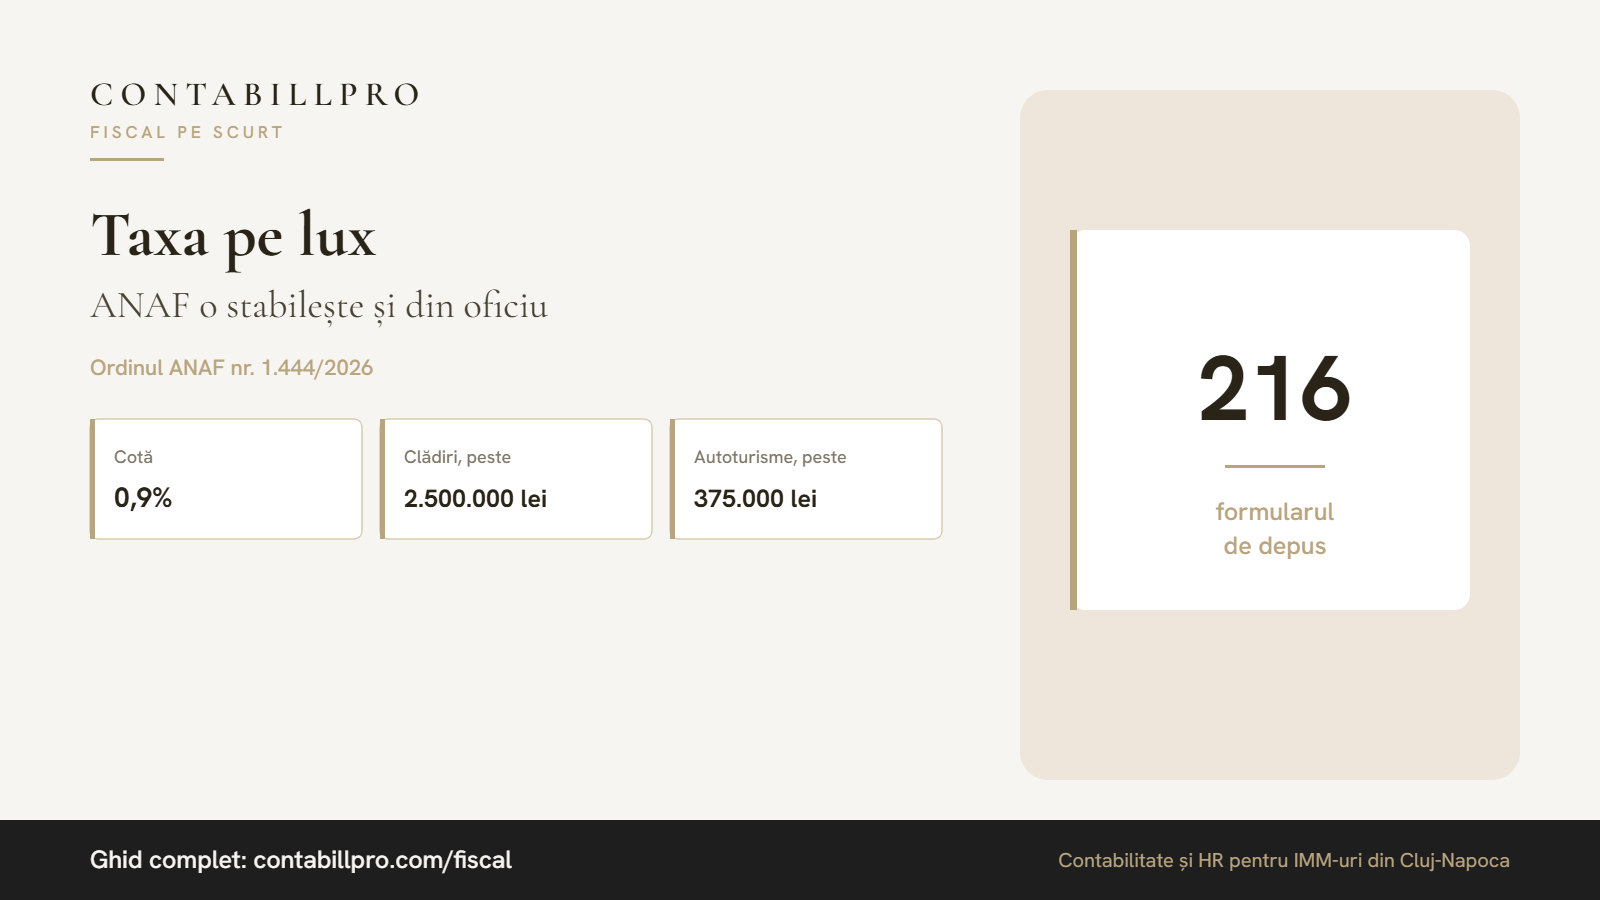
Taxa pe lux: ANAF poate stabili impozitul din oficiu. Ce faci dacă primești notificarea
Ordinul ANAF 1.444/2026: cine datorează impozitul pe case și mașini scumpe, termenele din notificare și cum anulezi o decizie din oficiu.
03.11.2026