Asociatul renunță la împrumutul dat firmei: notă contabilă și impozit
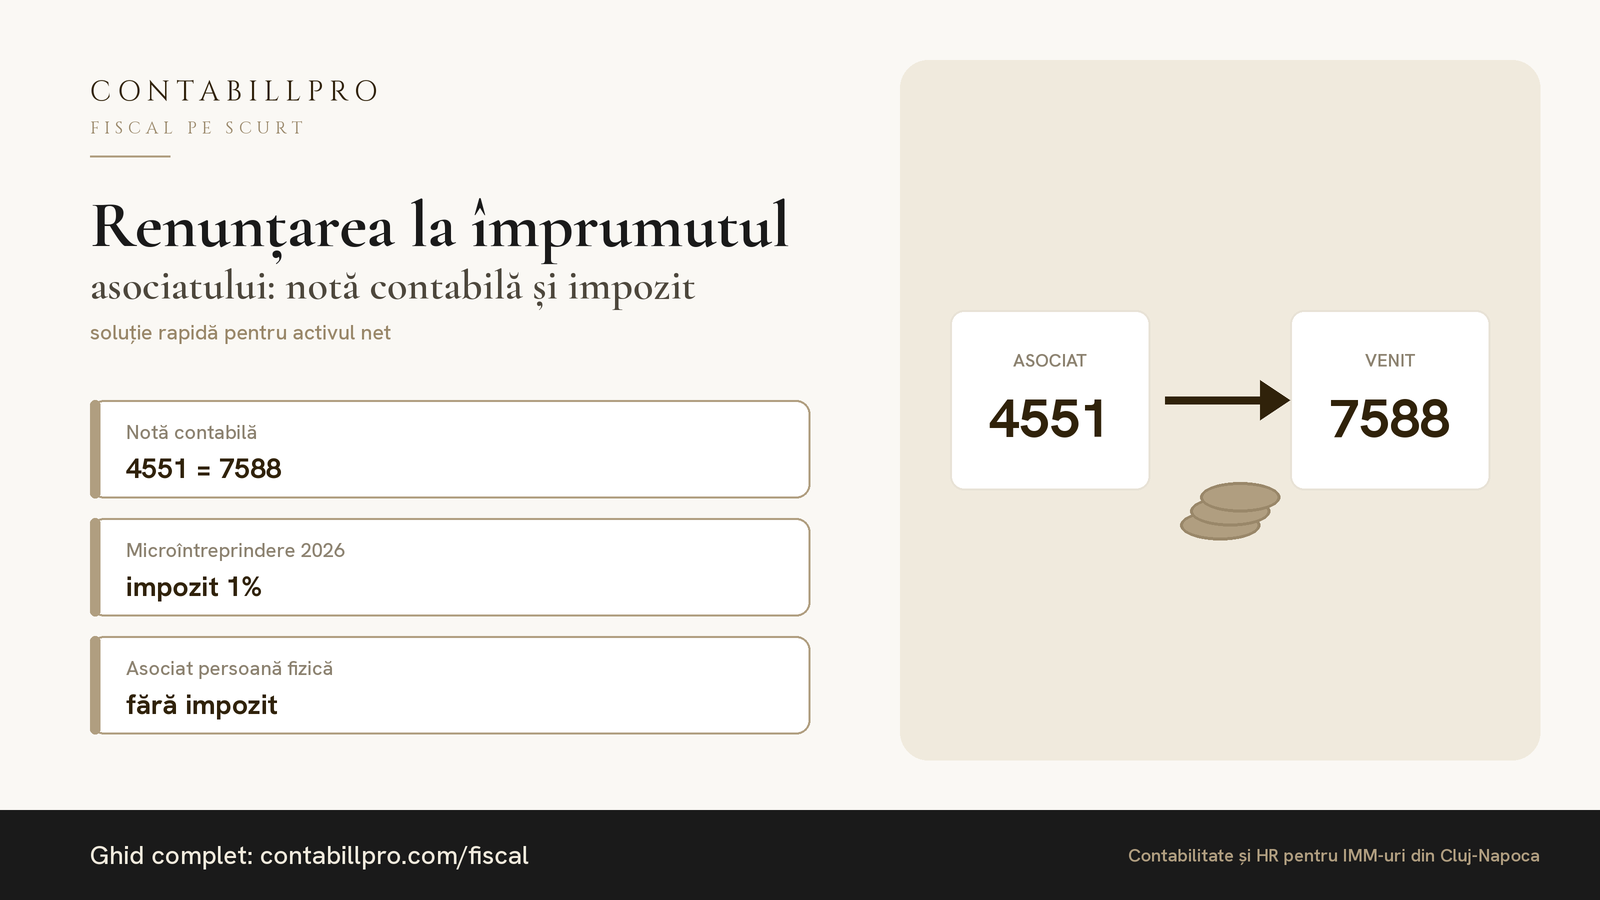
Mulți asociați au creditat firma ani la rând, iar în contul 455 s-au strâns sume mari. După Legea 239/2025, aceste împrumuturi nu mai pot fi restituite dacă activul net al firmei e sub jumătate din capitalul social. O soluție des folosită pentru a reface activul net este renunțarea asociatului la creanță.
Ce documente trebuie
- Declarația asociatului de renunțare la creanța din creditarea firmei, cu suma exactă;
- Hotărârea AGA (sau decizia asociatului unic) care ia act de renunțare.
Nu este nevoie de ONRC: Registrul Comerțului intervine doar dacă alegi conversia creanței în capital social, care e o altă operațiune.
Nota contabilă
4551 = 7588 „Alte venituri din exploatare”, cu suma la care se renunță.
Venitul crește rezultatul exercițiului și, prin el, capitalurile proprii, adică activul net.
Ce impozit plătește firma
Venitul din 7588 este impozabil la nivelul firmei:
| Regimul firmei | Impozit |
|---|---|
| Microîntreprindere (2026) | 1% din venit, cota unică din 2026 |
| Impozit pe profit | 16% din profitul impozabil; venitul acoperă întâi pierderea anului curent, iar pierderile fiscale din anii anteriori se recuperează în limitele legii |
Exemplu: o microîntreprindere înregistrează în 2026 o renunțare de 100.000 lei. Impozitul suplimentar este de 1.000 lei. Aceeași sumă la o firmă plătitoare de impozit pe profit, fără pierderi de recuperat, ar însemna 16.000 lei.
Ce nu se întâmplă
- Asociatul persoană fizică nu are venit impozabil. Renunțarea nu este dividend și nu se declară în Declarația unică.
- Nu intră în plafonul de TVA de 395.000 lei: nu este o livrare de bunuri sau o prestare de servicii, deci nu e în sfera TVA.
Ce să verifici înainte
- Ce soluție ajută mai mult: renunțarea costă impozit pe venit, conversia în capital nu, dar implică ONRC și majorarea capitalului.
- Momentul înregistrării: dacă firma urmează să treacă de la micro la impozit pe profit, contează în ce perioadă se înregistrează venitul.
- Suma exactă din 455, reconciliată cu extrasele și cu contractele de creditare.
Pe scurt
Renunțarea la creanță se face cu declarație și hotărâre AGA, se înregistrează pe 7588 și se impozitează doar la firmă. Calculează impozitul înainte și alege momentul potrivit, mai ales dacă firma își schimbă regimul fiscal.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
Bonificația de 3% din impozitul pe profit sau micro pentru 2025: cine o primește
Firmele care au declarat și plătit la timp impozitul pe 2025 primesc din oficiu o bonificație de 3%. Condiții, exemplu și cum se folosește.
12.10.2026
Mai ești microîntreprindere în 2026?
Plafoane, condiții și ce verifici înainte să rămâi la impozitul pe microîntreprindere. Un checklist scurt, pe înțelesul tău.
08.10.2026
Daună auto plătită de asigurator: factura de reparație și TVA-ul
CASCO cu franșiză: asiguratorul plătește partea lui, firma plătește franșiza și TVA-ul. Cum înregistrezi factura și când deduci TVA-ul.
15.10.2026