Daună auto plătită de asigurator: factura de reparație și TVA-ul
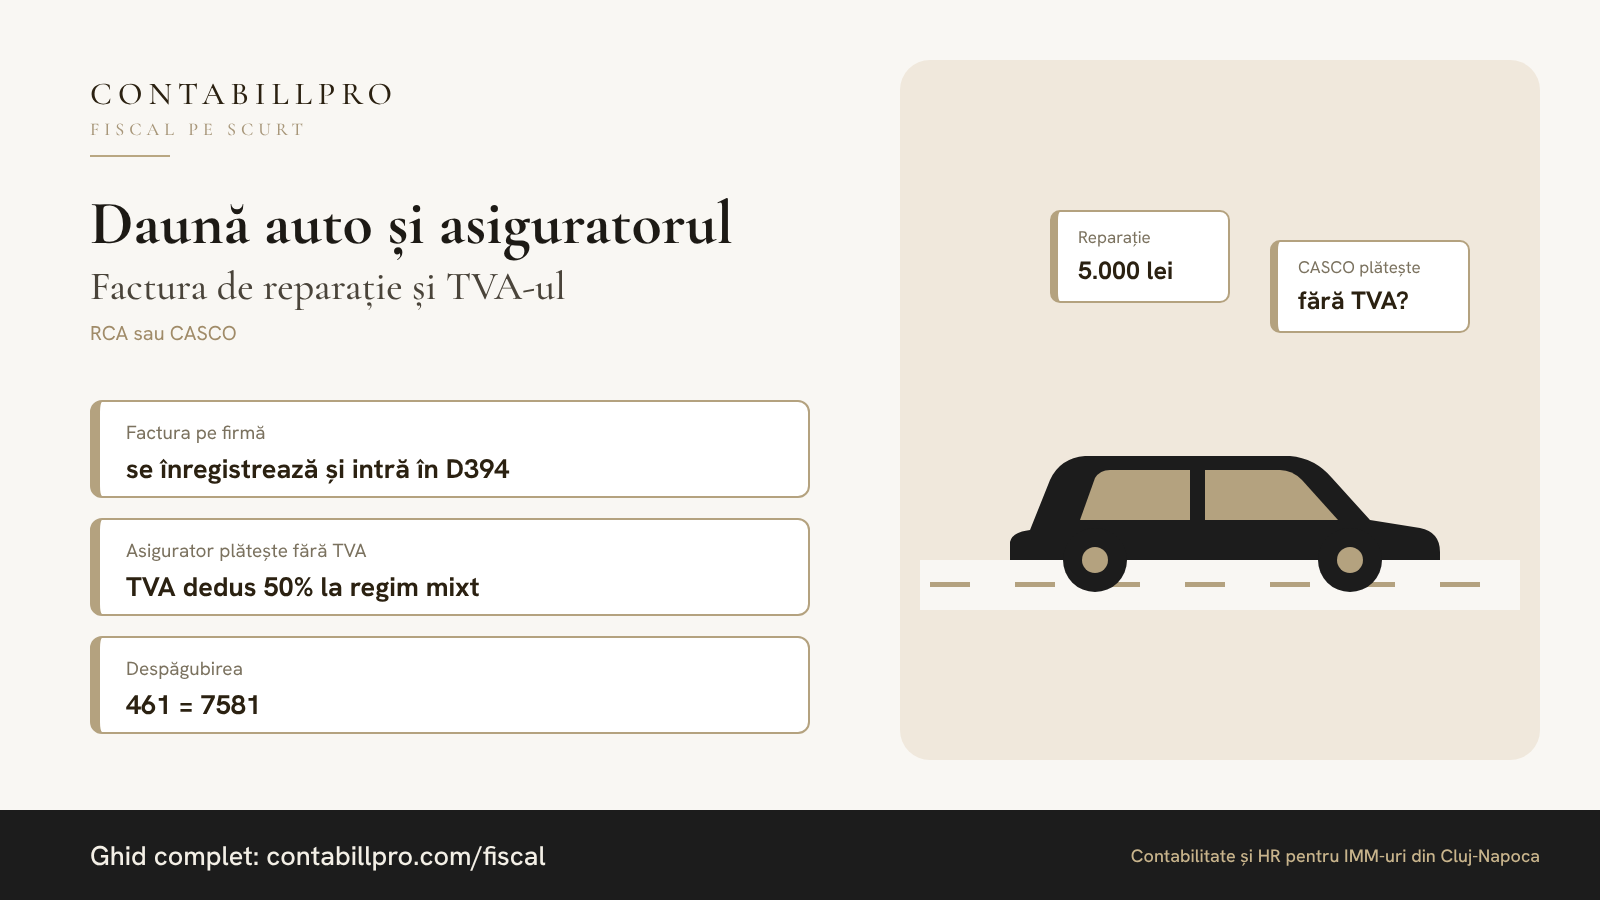
Mașina firmei a fost avariată, iar reparația se face pe CASCO. În cele mai multe cazuri, lucrurile se întâmplă așa: factura de reparație se emite pe firmă, asiguratorul plătește partea lui, iar firma plătește diferența, adică franșiza și, de regulă, TVA-ul. Ce înregistrezi și ce faci cu TVA-ul?
Ce scrie, de obicei, în polița CASCO
Condițiile de asigurare ale marilor asigurători au câteva reguli comune:
- Franșiza este partea din daună suportată de asigurat și se scade din despăgubire, la fiecare eveniment.
- TVA-ul pe care firma îl poate recupera nu se despăgubește. La firmele plătitoare de TVA, despăgubirea pentru reparație se calculează fără TVA.
- La service-urile partenere, asiguratorul decontează direct cu service-ul, iar asiguratul plătește la service franșiza (și TVA-ul). La alte service-uri, despăgubirea se plătește asiguratului.
Verifică întotdeauna nota de calcul a daunei: din ea reiese cât plătește asiguratorul, dacă include TVA și cât este franșiza.
Factura se înregistrează integral pe firmă
Factura de reparație este emisă pe firmă, deci se înregistrează integral pe cheltuială, în jurnalul de cumpărări, în decontul de TVA și în declarația D394, indiferent cine o plătește. Despăgubirea de la asigurator nu este plata unei livrări: nu se facturează și nu se colectează TVA pentru ea.
Dacă mașina este folosită și în scop personal, se aplică limita de 50% atât la TVA, cât și la cheltuială (art. 298 și art. 25 alin. (3) lit. l) din Codul fiscal). Pentru mașinile folosite exclusiv în activitatea economică, deducerea este integrală.
Exemplu: decontare directă, cu franșiză
Factură de reparație: 5.000 lei + TVA 21% (1.050 lei) = 6.050 lei. CASCO cu franșiză de 100 de euro (aproximativ 500 lei). Firma este plătitoare de TVA, deci asiguratorul plătește service-ului 5.000 − 500 = 4.500 lei, iar firma plătește la service franșiza și TVA-ul: 500 + 1.050 = 1.550 lei. Mașina este folosită în regim mixt.
| Element | Sumă |
|---|---|
| TVA deductibil (50%) | 525 lei |
| TVA nededus, trecut pe cheltuială | 525 lei |
| Cheltuială cu reparația | 5.000 lei, din care 50% nedeductibil fiscal |
| Venit din despăgubire (7581) | 4.500 lei, impozabil |
| Plătit de firmă la service | 1.550 lei (franșiza și TVA-ul) |
Înregistrări:
- 611 = 401 — 5.000 lei (reparația)
- 4426 = 401 — 525 lei (TVA deductibil)
- 611 = 401 — 525 lei (TVA nededus)
- 461 = 7581 — 4.500 lei (despăgubirea stabilită de asigurator)
- 401 = 461 — 4.500 lei (asiguratorul plătește service-ul)
- 401 = 5121 — 1.550 lei (firma plătește franșiza și TVA-ul)
Din cei 1.550 lei plătiți de firmă, 525 lei se recuperează prin decontul de TVA.
Dacă asiguratorul plătește firmei
Când reparația se face la un service care nu decontează direct cu asiguratorul, firma plătește integral factura (401 = 5121, 6.050 lei), iar asiguratorul îi plătește firmei despăgubirea (5121 = 461, 4.500 lei). Înregistrarea facturii, a TVA-ului și a venitului rămâne aceeași.
Dacă despăgubirea include și TVA-ul
La firmele neplătitoare de TVA, despăgubirea include de regulă și TVA-ul, care oricum nu se deduce. Dacă însă o firmă plătitoare de TVA primește despăgubirea inclusiv TVA, poziția întâlnită în publicațiile de specialitate este că TVA-ul din factură nu se mai deduce, ca să nu fie recuperat de două ori:
- 611 = 4426 — anularea TVA-ului dedus;
- 461 = 7581 — despăgubirea integrală, inclusiv TVA.
Pe firmă rămâne atunci doar franșiza.
Pe scurt
- Cere nota de calcul a daunei și citește clauzele despre TVA și franșiză din poliță.
- Factura se înregistrează integral pe firmă și apare în D300 și D394.
- Dacă asiguratorul despăgubește fără TVA, TVA-ul se deduce în limitele obișnuite (50% la regim mixt). Dacă despăgubește și TVA-ul, TVA-ul nu se mai deduce.
- Despăgubirea este venit impozabil (7581), iar plata ei stinge creanța față de asigurator, fie prin service (401 = 461), fie prin bancă (5121 = 461).
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
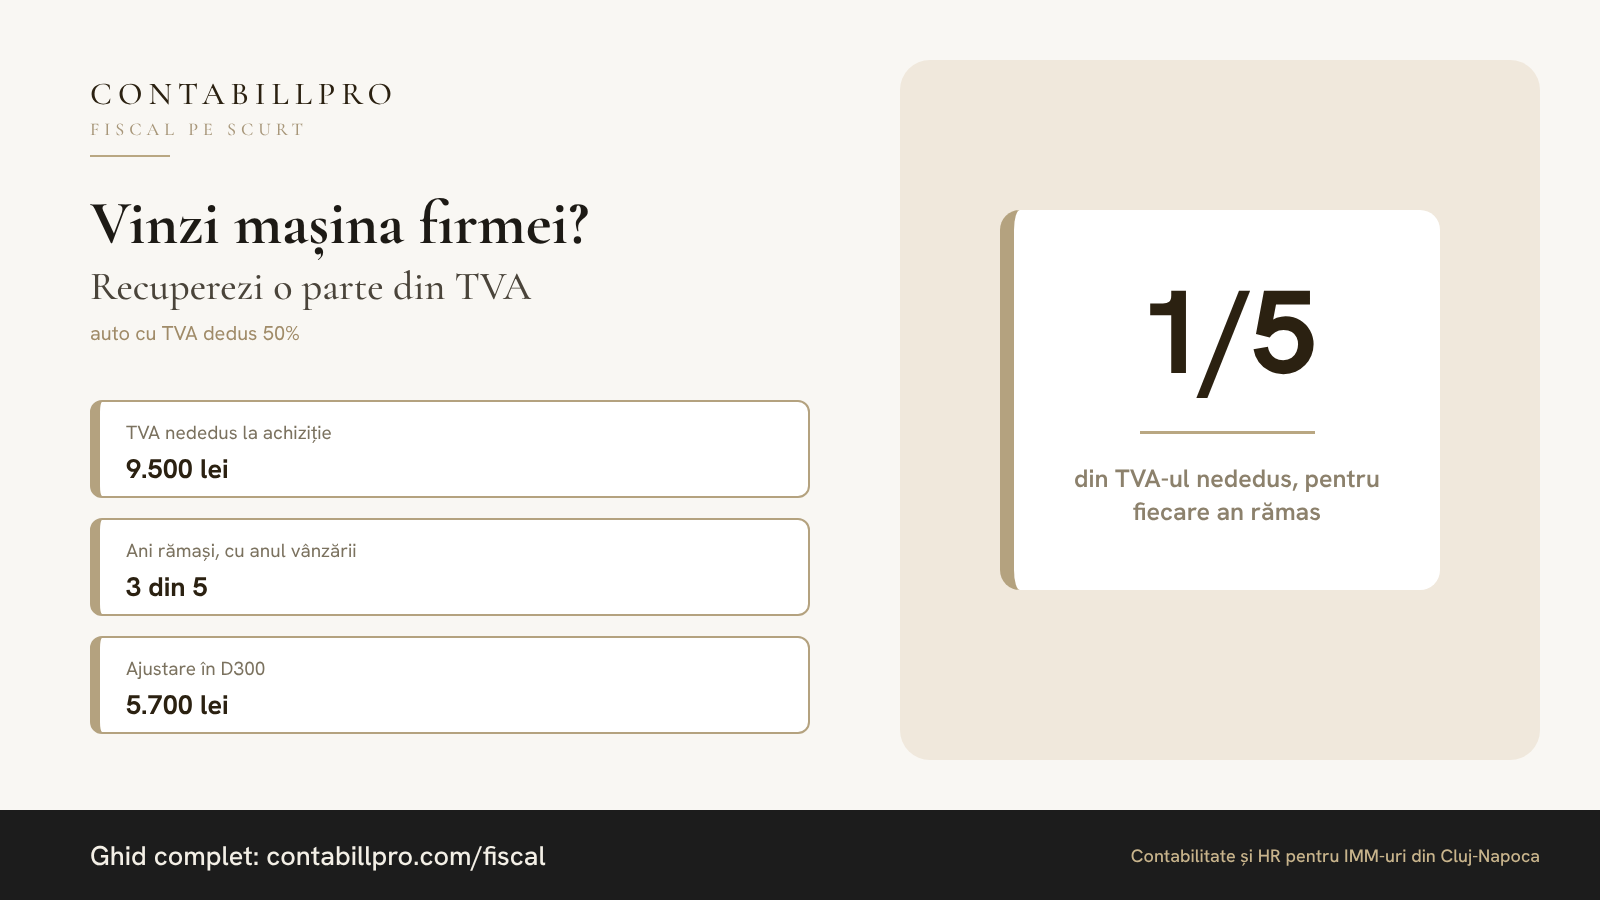
Vinzi mașina firmei dedusă 50%? Cum recuperezi o parte din TVA
Vinzi cu TVA integral o mașină pentru care ai dedus doar 50%? Poți recupera o parte din TVA-ul nededus. Calcul, exemplu și unde o declari.
15.10.2026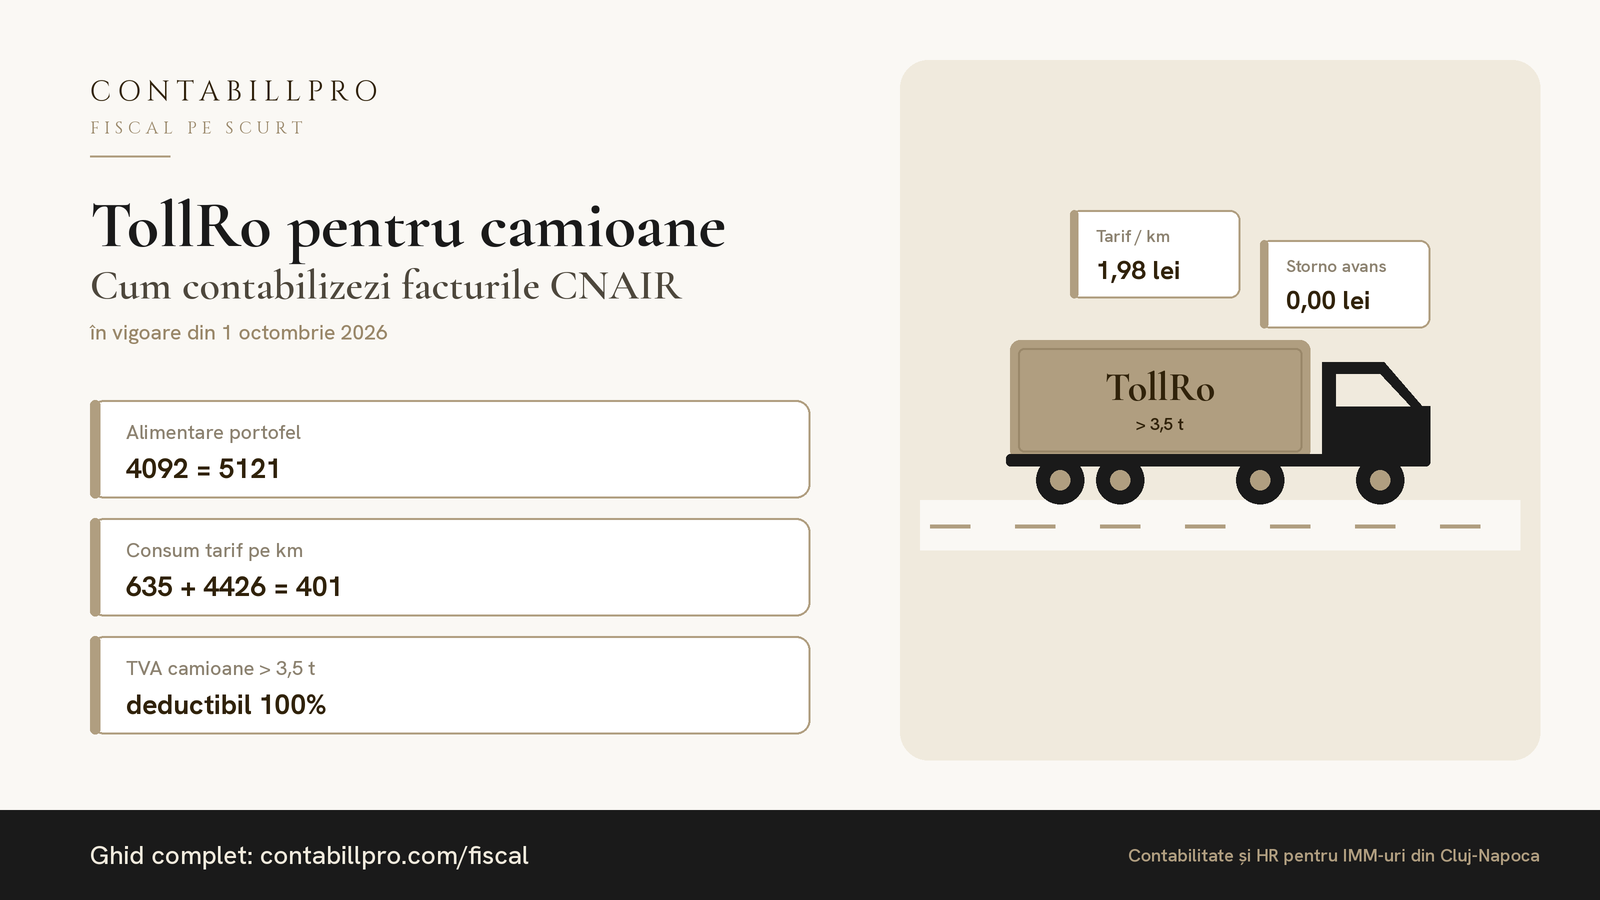
TollRo din 1 octombrie 2026: cum contabilizezi facturile CNAIR pentru camioane
Camioanele peste 3,5 t plătesc acum TollRo pe kilometru. Ce documente emite CNAIR și cum le înregistrezi fără să te pierzi în sute de facturi.
14.10.2026
Decontul de TVA precompletat: ce s-a schimbat cu notificările
Notificarea de conformare RO e-TVA a fost abrogată prin OUG 13/2026, dar decontul precompletat rămâne. Ce verifici înainte de D300.
15.10.2026