TVA la prăjituri și produse de cofetărie: 11% sau 21%?
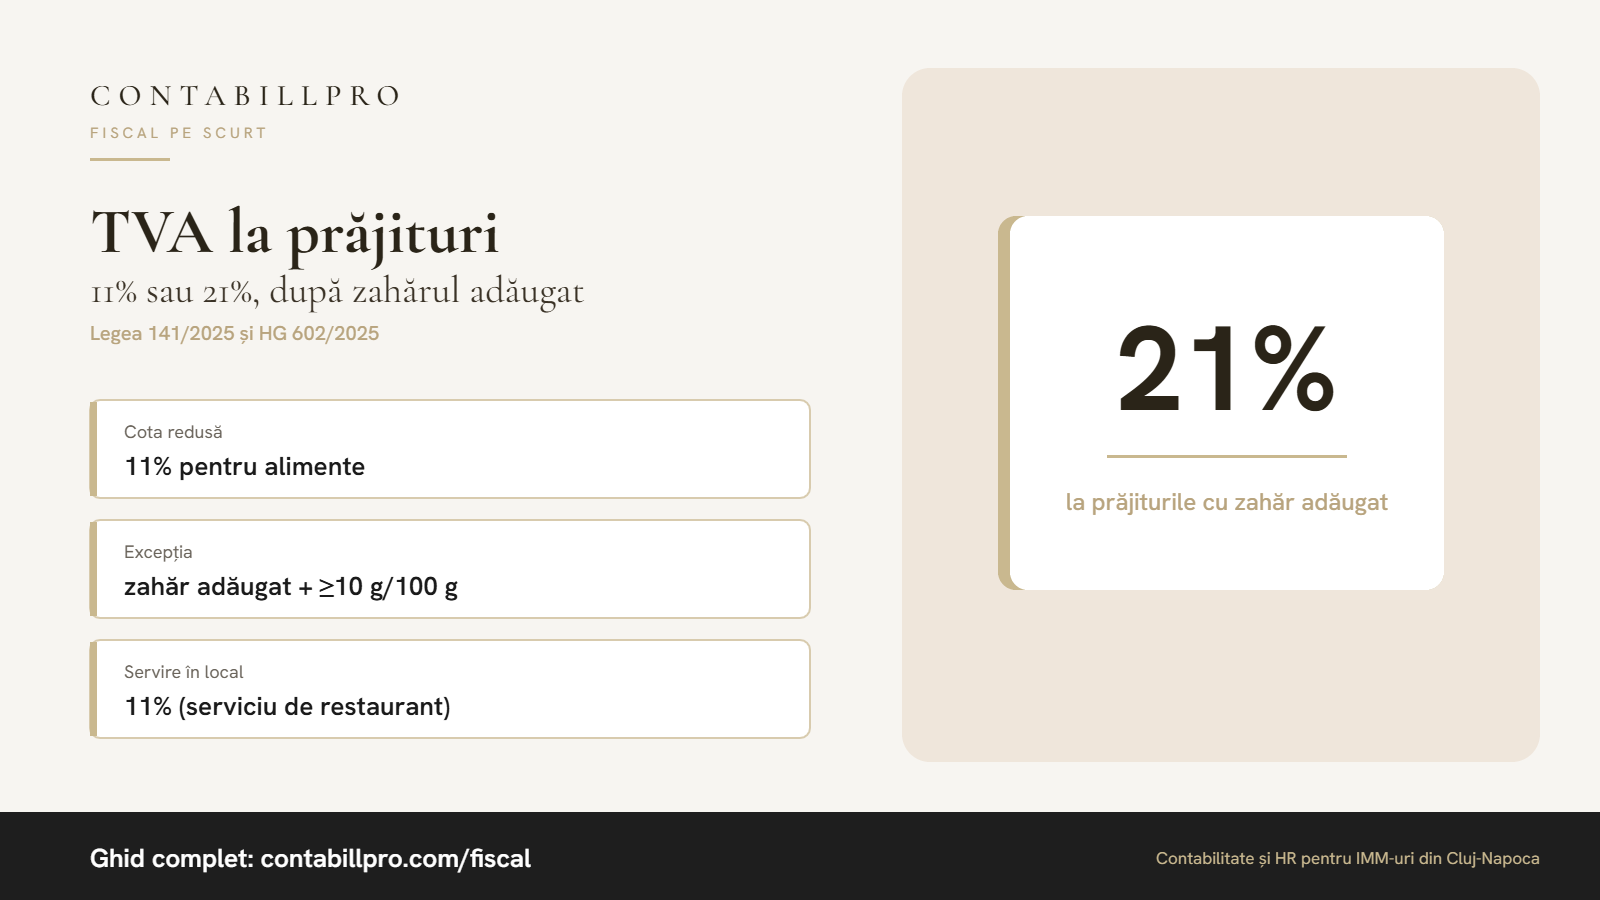
Din 1 august 2025, cota redusă de TVA pentru alimente a crescut de la 9% la 11%, iar cota standard de la 19% la 21% (Legea 141/2025). Mulți antreprenori din cofetărie au mutat pur și simplu produsele de pe 9% pe 11%. Pentru o parte dintre ele, cota corectă este însă 21%.
Regula pe scurt
Cota de 11% are o excepție: alimentele care conțin zahăr adăugat și au un conținut total de zahăr de cel puțin 10 g la 100 g de produs se taxează cu cota standard de 21%. Excepția nu este nouă (se aplică din 2024), dar a devenit mai scumpă odată cu majorarea cotelor.
Cum verifici un produs
Normele de aplicare (HG 602/2025) spun cum se stabilesc cele două condiții:
- zahărul adăugat se verifică în lista de ingrediente, indiferent de cantitate;
- conținutul total de zahăr se ia din declarația nutrițională.
Trebuie îndeplinite ambele condiții. Un produs fără zahăr adăugat rămâne la 11%, chiar dacă are zahăr natural peste prag (de exemplu, din fructe). Laptele praf pentru sugari și copii mici nu intră în excepție.
Pentru produsele din laboratorul propriu, păstrați rețeta, fișa tehnică și declarația nutrițională: într-un control vi se pot cere.
Vânzare la pachet sau servire în local?
Regula zahărului privește livrarea de bunuri: prăjituri vândute la vitrină, la pachet sau livrate la comandă. Serviciile de restaurant și catering se taxează cu 11% (excepție fac băuturile alcoolice și cele din codul NC 2202), deci prăjitura servită la masă, în local, rămâne la 11%.
Exemplu
O cofetărie vinde:
| Produs | Zahăr adăugat | Zahăr total / 100 g | Cotă |
|---|---|---|---|
| Tort cu cremă | da | 28 g | 21% |
| Pâine albă | nu | 3 g | 11% |
| Covrigi cu susan | da | 5 g | 11% |
| Prăjitură servită în local | da | 30 g | 11% (serviciu de restaurant) |
La un tort de 200 lei fără TVA, diferența este de 20 lei pe bucată (42 lei TVA în loc de 22 lei).
Clienți din alte state UE
Dacă vindeți unui client din UE care nu are cod valid în VIES (o persoană fizică, o asociație), acesta este tratat ca persoană neimpozabilă. Când transportul îl organizați dvs., este vânzare la distanță intracomunitară: sub plafonul de 10.000 euro pe an (total vânzări la distanță în UE) facturați cu TVA românesc, iar peste plafon, cu TVA-ul statului clientului, prin OSS. Când transportul îl organizează clientul, livrarea are loc în România, cu TVA românesc. Cota se stabilește după aceeași regulă a zahărului.
Pe scurt
Pentru fiecare produs din nomenclator verificați lista de ingrediente și declarația nutrițională, stabiliți cota (11% sau 21%) și setați-o corect în casa de marcat și în programul de facturare. O greșeală repetată pe sute de bonuri înseamnă diferențe de TVA, plus dobânzi și penalități.
Ai o situație specifică?
Scrie-ne — ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Vânzări prin Glovo, Wolt sau Bolt Food: cum contabilizezi încasările și comisioanele
Vânzarea se înregistrează la valoarea întreagă, comisionul platformei separat. Note contabile, TVA la comision și un exemplu numeric.
20.10.2026
Daună auto plătită de asigurator: factura de reparație și TVA-ul
CASCO cu franșiză: asiguratorul plătește partea lui, firma plătește franșiza și TVA-ul. Cum înregistrezi factura și când deduci TVA-ul.
15.10.2026
TollRo din 1 octombrie 2026: cum contabilizezi facturile CNAIR pentru camioane
Camioanele peste 3,5 t plătesc acum TollRo pe kilometru. Ce documente emite CNAIR și cum le înregistrezi fără să te pierzi în sute de facturi.
14.10.2026