Dividende înainte de închiderea firmei: pașii corecți
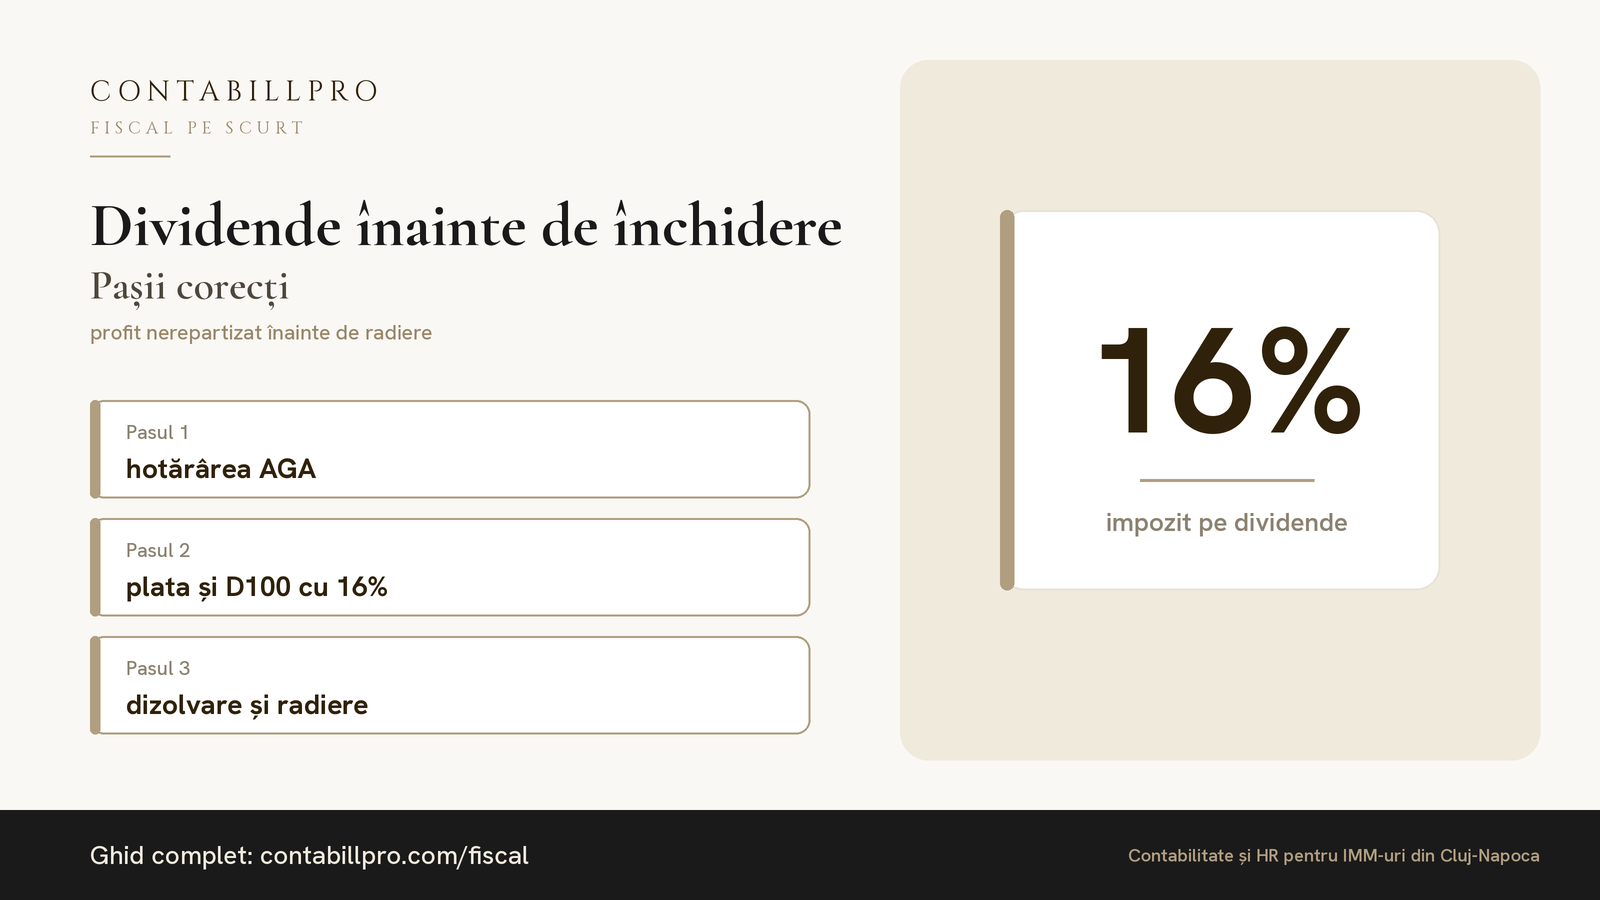
O situație des întâlnită: administratorul vrea să închidă firma, dar în bilanț există profit nerepartizat. Întrebarea tipică: „Pot repartiza dividendele, depune D100 și plăti impozitul imediat, fără să aștept termenul?” Da, se poate, și e chiar ordinea recomandată.
Ordinea pașilor
- Situațiile financiare din care reiese profitul (anuale sau interimare) și hotărârea AGA de repartizare a dividendelor.
- Plata efectivă a dividendelor către asociați.
- Impozitul pe dividende de 16%, reținut la plată, se declară în D100 și se plătește până pe 25 ale lunii următoare celei în care s-au plătit dividendele. Termenul e o limită: poți depune și plăti imediat, nu trebuie să aștepți.
- Certificatul de atestare fiscală fără datorii, cerut la dosarul de radiere.
- Dizolvarea și radierea la ONRC.
De ce contează ordinea
Dacă firma intră în lichidare cu profitul încă nerepartizat, sumele ajung la asociați pe altă cale, cu formalități în plus. Distribuirea înainte de dizolvare e de obicei mai simplă și mai rapidă.
Ce mai trebuie urmărit
- CASS la asociat: dividendele încasate de persoana fizică intră în calculul CASS pe venituri din investiții (pragurile de 6, 12 și 24 de salarii minime), declarat în Declarația unică.
- TVA de recuperat: dacă firma are TVA de recuperat, decide din timp dacă ceri rambursarea printr-un ultim decont sau o treci pe cheltuieli, ca să nu blochezi închiderea.
- Datorii mici restante: chiar și câțiva lei neplătiți blochează certificatul fiscal.
Pe scurt
Profitul se distribuie înainte de dizolvare, impozitul se plătește imediat, iar certificatul fiscal vine abia după ce toate obligațiile sunt la zi. Așa dosarul de radiere nu se întoarce.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
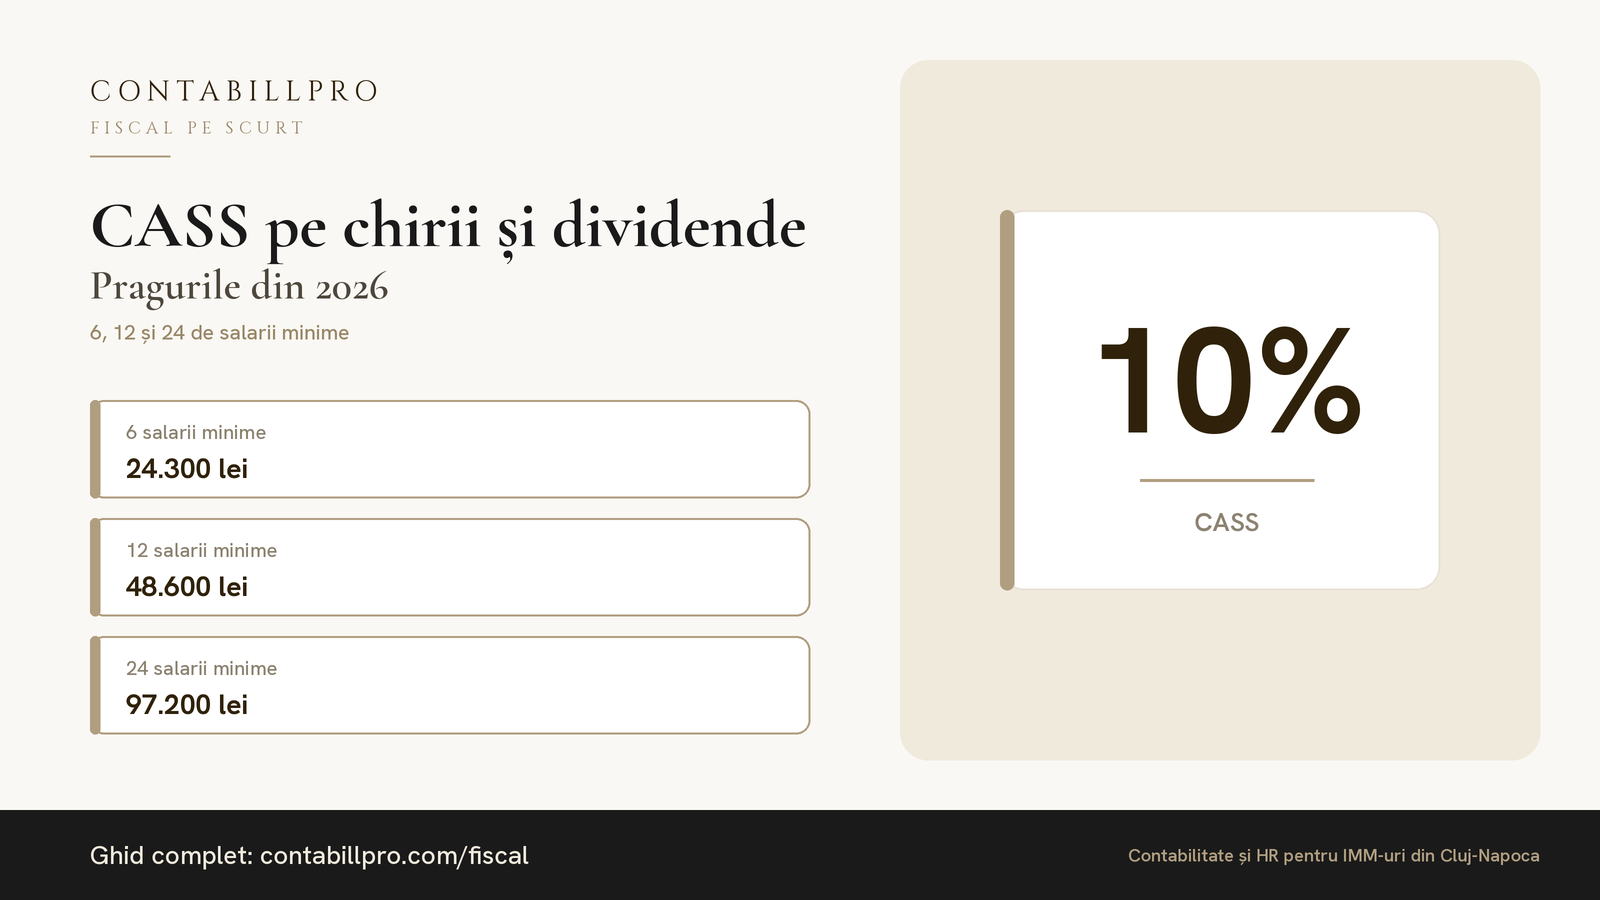
CASS pe chirii și dividende în 2026: pragurile de 6, 12 și 24 de salarii minime
Pentru chirii, dividende și dobânzi, CASS se plătește pe trepte: 6, 12 sau 24 de salarii minime. Cum afli în ce treaptă intri și când declari.
03.09.2026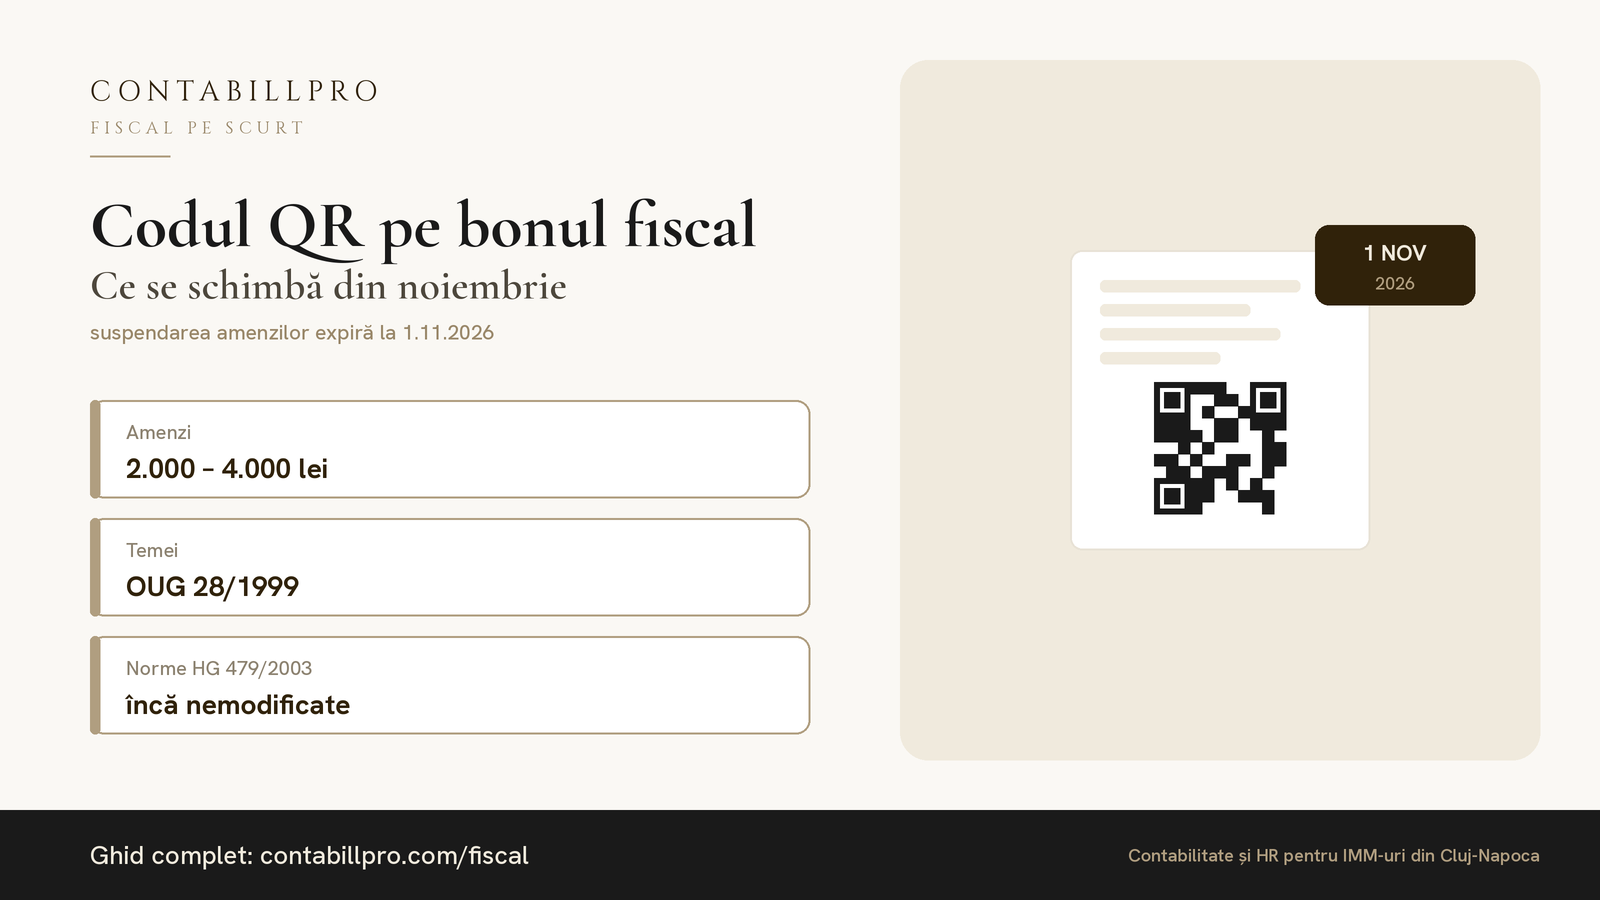
Codul QR pe bonul fiscal: ce se schimbă la 1 noiembrie 2026
La 1 noiembrie 2026 expiră suspendarea amenzilor pentru bonurile fără cod QR. Ce prevede legea, de ce aparatele nu sunt încă pregătite și ce poți face acum.
14.10.2026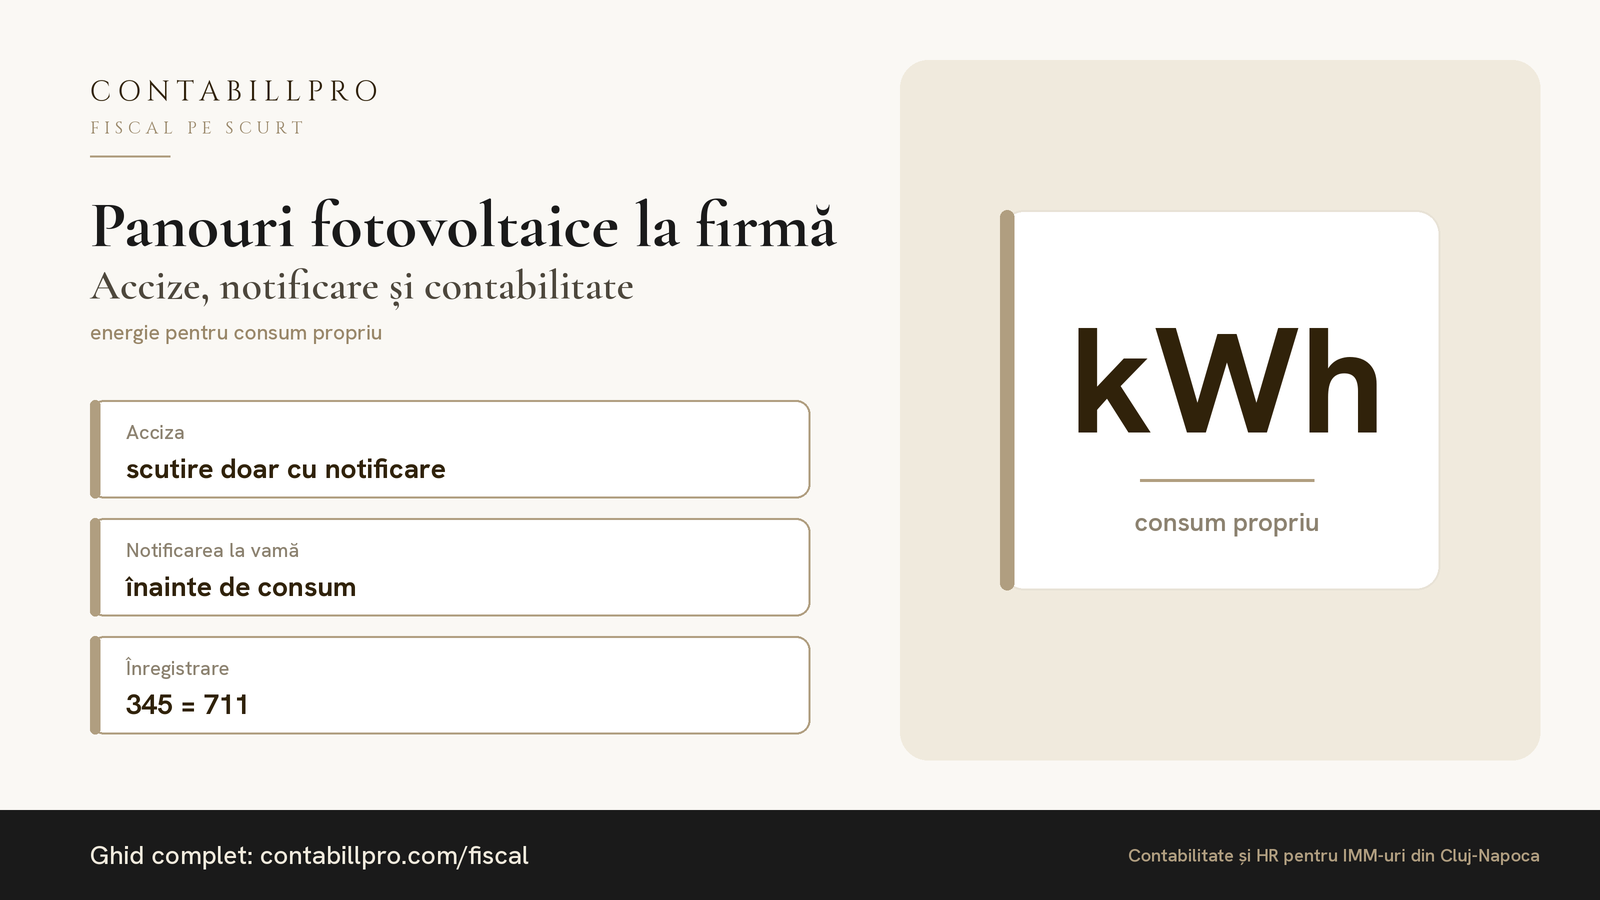
Panouri fotovoltaice la firmă pentru consum propriu: accize, notificare și contabilitate
Energia din panourile firmei folosită pentru consum propriu e scutită de acciză doar cu notificare la vamă. Ce declarații depui și cum o înregistrezi.
14.10.2026