Inventar intermitent sau permanent: ce alegi pentru o firmă mică
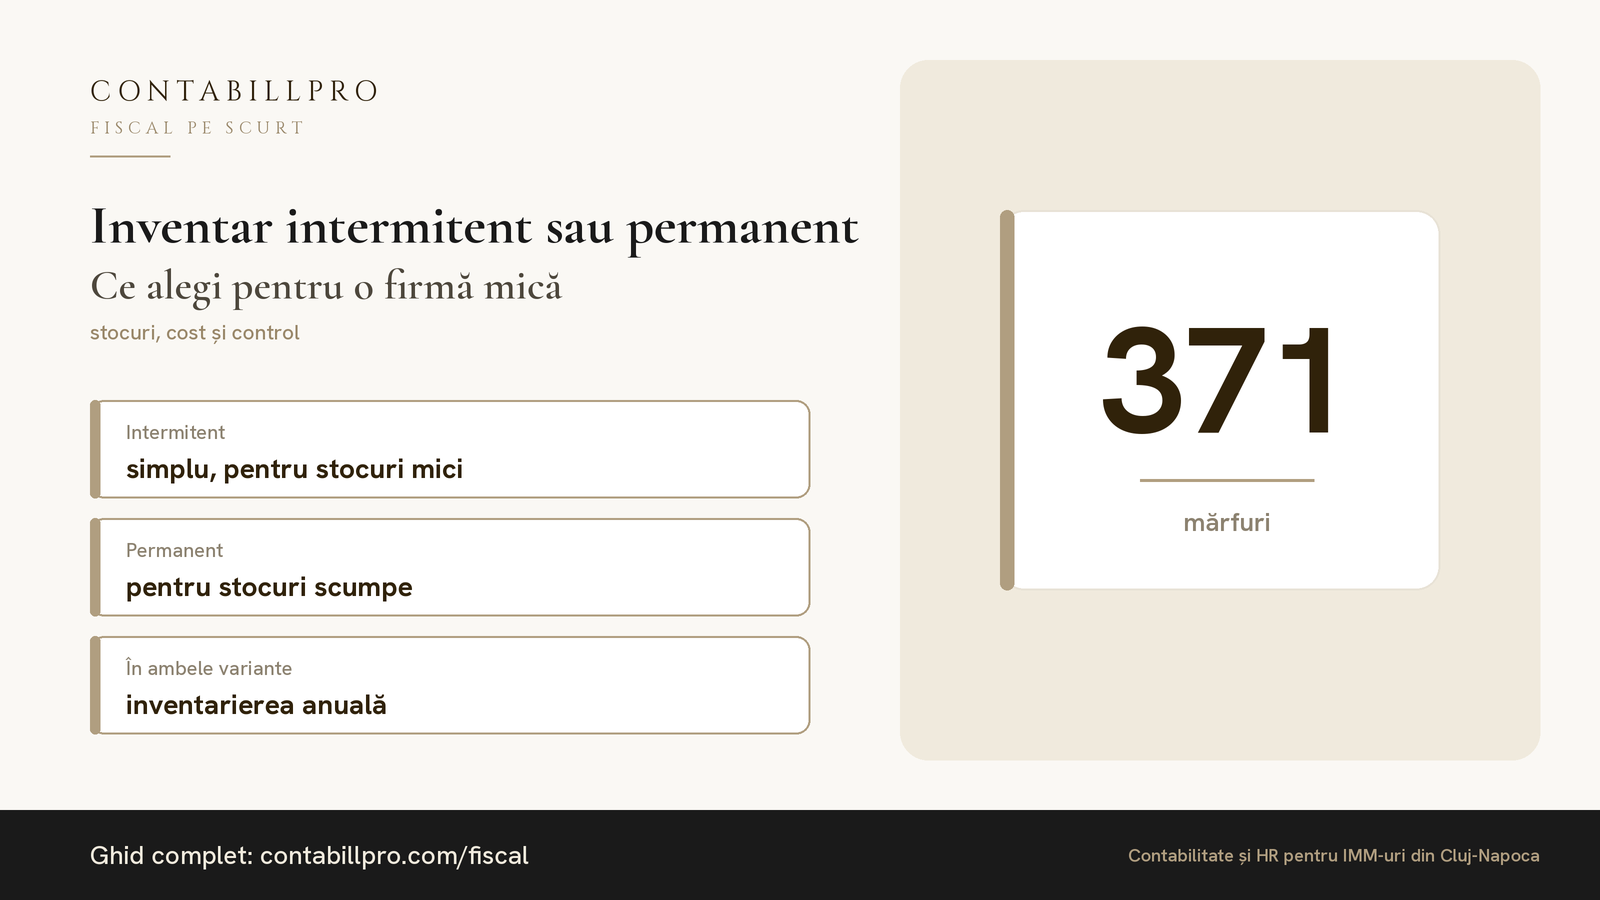
Reglementările contabile permit două metode de evidență a stocurilor: inventarul permanent și inventarul intermitent. Alegerea contează mai ales pentru firmele mici, unde timpul alocat contabilității e limitat.
Inventarul intermitent
Achizițiile se înregistrează direct pe cheltuieli. La sfârșitul perioadei (lună sau an), se face inventarul fizic și se ajustează cheltuiala cu stocul rămas.
Potrivit pentru: cabinete medicale, birouri, firme de servicii cu consumabile ieftine, unde stocul e mic și se consumă repede.
Avantaj: simplitate. Nu ții evidența fiecărei ieșiri din stoc.
Inventarul permanent
Fiecare intrare și ieșire se înregistrează pe loc, iar soldul stocului se vede oricând în contabilitate.
Potrivit pentru: comerț, producție, firme cu stocuri mari sau scumpe.
Avantaje:
- știi oricând ce ai în stoc;
- poți urmări consumul pe produs, pe lucrare sau pe client;
- lipsurile se observă repede.
Când merită permanentul chiar la o firmă mică
- Ai materiale sau produse scumpe ori cu termen de expirare.
- Vrei să știi costul real pe serviciu sau pe procedură.
- Lucrezi cu un program de gestiune care face oricum evidența automat.
Ce rămâne obligatoriu în ambele variante
Inventarierea fizică la sfârșitul anului. Ea susține consumul înregistrat și stocul din bilanț. Fără ea, cheltuielile cu materialele sunt greu de apărat la un control.
Pe scurt
Pentru o firmă de servicii cu consumabile puține, intermitentul e de obicei suficient. Dacă stocul contează în bani sau vrei să urmărești costurile, permanentul merită efortul. Metoda aleasă se trece în politicile contabile și se aplică consecvent.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
Daună auto plătită de asigurator: factura de reparație și TVA-ul
CASCO cu franșiză: asiguratorul plătește partea lui, firma plătește franșiza și TVA-ul. Cum înregistrezi factura și când deduci TVA-ul.
15.10.2026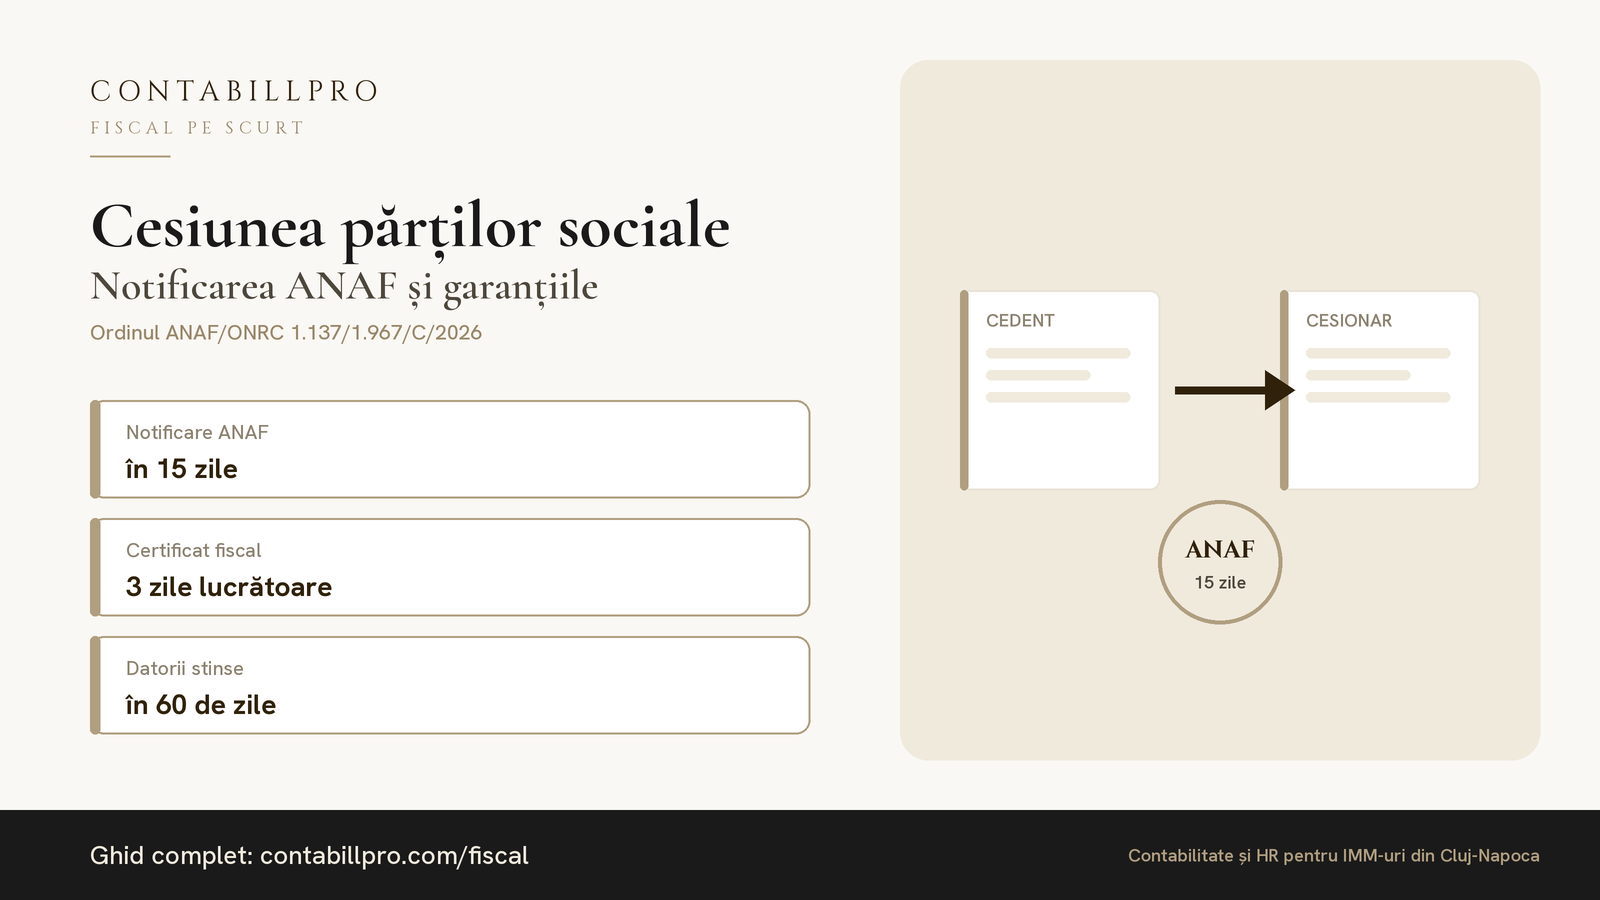
Cesiunea părților sociale în 2026: notificarea ANAF și garanțiile pentru datorii
Vinzi sau cumperi părți sociale la un SRL? Din 2026, cesiunea trebuie notificată la ANAF în 15 zile, iar dacă firma are datorii, sunt necesare garanții.
14.10.2026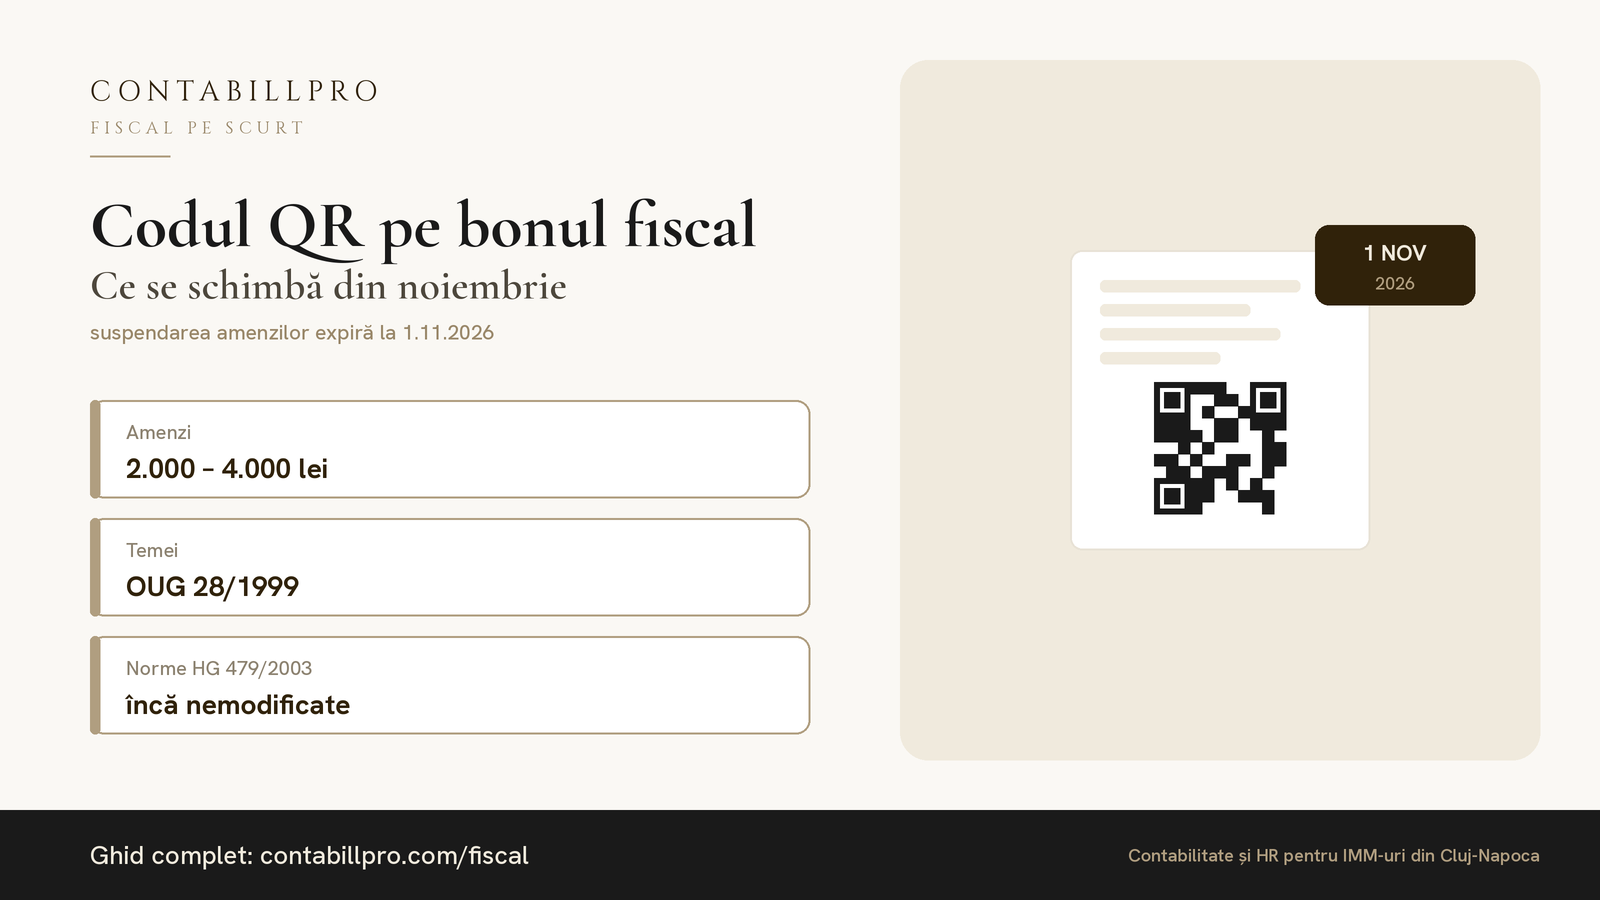
Codul QR pe bonul fiscal: ce se schimbă la 1 noiembrie 2026
La 1 noiembrie 2026 expiră suspendarea amenzilor pentru bonurile fără cod QR. Ce prevede legea, de ce aparatele nu sunt încă pregătite și ce poți face acum.
14.10.2026