Două firme, același asociat: când se cumulează veniturile la plafonul de microîntreprindere
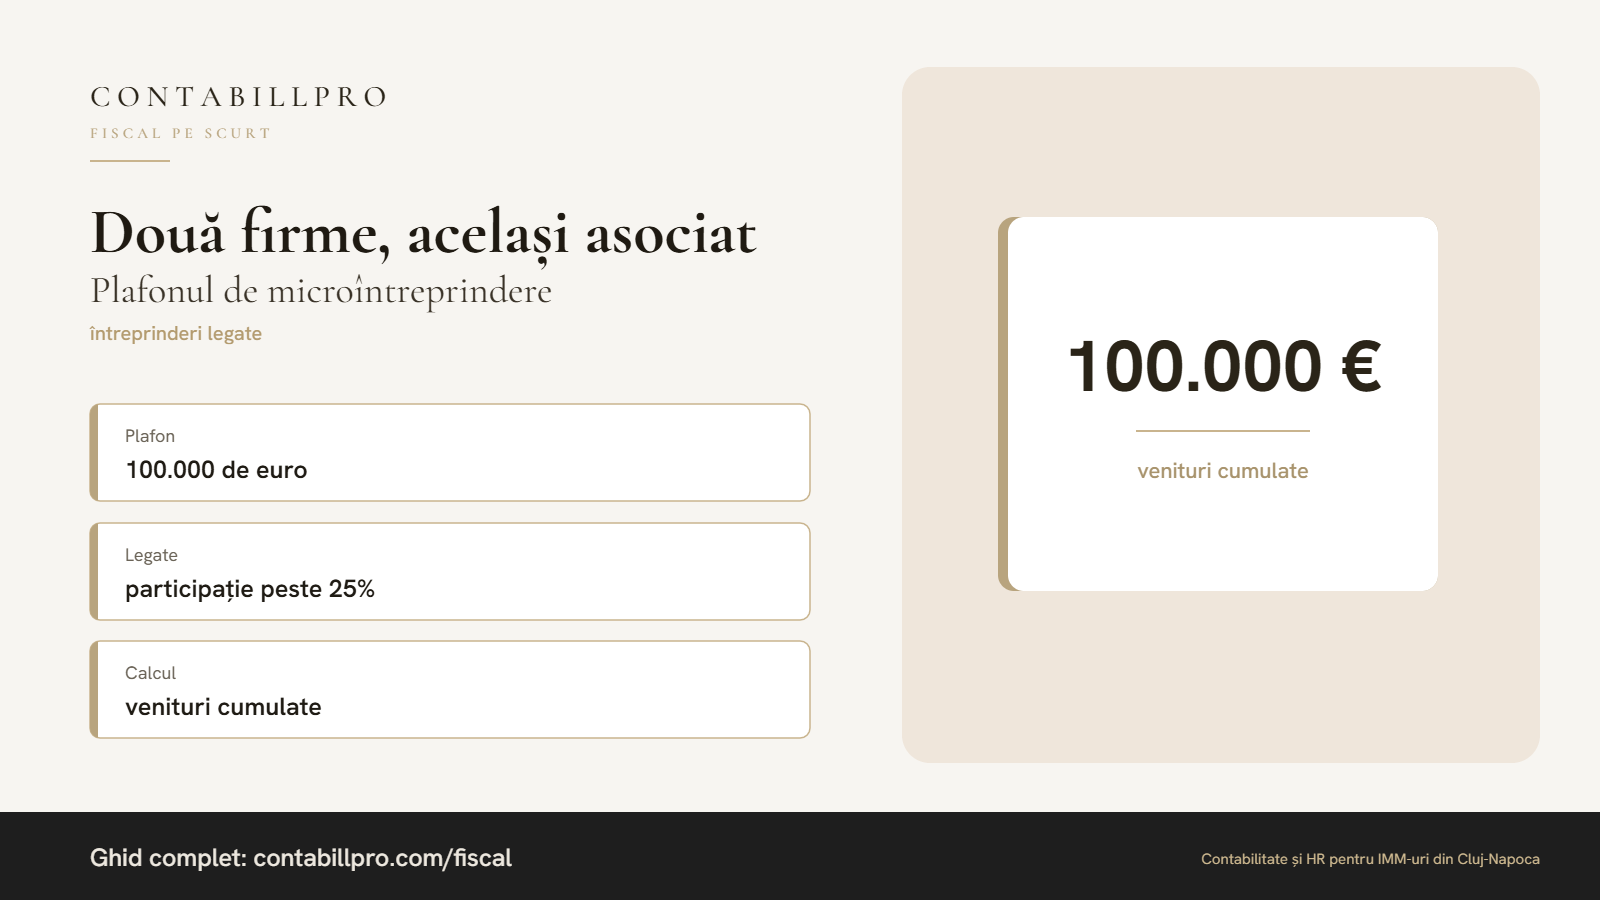
O întrebare care apare des: „Am o firmă mare, plătitoare de impozit pe profit, și am intrat asociat într-o firmă mică. Firma mică mai poate rămâne microîntreprindere?” Răspunsul ține de o noțiune pe care mulți antreprenori o ignoră: întreprinderile legate.
Regula pe scurt
În 2026, o firmă poate aplica impozitul pe veniturile microîntreprinderilor dacă veniturile nu depășesc echivalentul a 100.000 de euro. Plafonul nu se verifică doar pe firma respectivă: se adună și veniturile întreprinderilor legate de ea (art. 47 din Codul fiscal).
Ce înseamnă „întreprinderi legate”
Două firme sunt legate, printre altele, atunci când:
- una deține direct sau indirect peste 25% din capitalul sau drepturile de vot ale celeilalte;
- una are dreptul să numească sau să revoce administratorii celeilalte;
- aceeași persoană fizică deține peste 25% în ambele firme.
Ultimul caz e cel mai frecvent la antreprenorii cu mai multe afaceri. Nu contează că a doua firmă e plătitoare de impozit pe profit: veniturile ei intră în calcul.
Exemplu
Un antreprenor deține 100% din firma P (impozit pe profit, venituri de peste 1 milion de lei) și, din august 2026, 50% din firma M (micro, venituri de 200.000 de lei).
Cu cursul folosit pentru 2026 (5,0985 lei/euro), plafonul înseamnă 509.850 de lei. Doar veniturile firmei P depășesc deja această sumă, deci plafonul cumulat este depășit, iar M nu mai poate rămâne micro.
Din ce trimestru se schimbă impozitul
Potrivit art. 52 din Codul fiscal, firma datorează impozit pe profit începând cu trimestrul în care a depășit plafonul. Impozitul pe profit se calculează pe veniturile și cheltuielile din acel trimestru, iar firma nu mai poate reveni în sistemul micro.
În exemplul de mai sus, dacă legătura apare în august, discuția se poartă pentru trimestrul III 2026. Ieșirea din sistem se comunică la ANAF prin declarația de mențiuni, în termenul legal.
Nu confunda cu regula „o singură micro”
Separat, asociații care dețin peste 25% în mai multe microîntreprinderi trebuie să aleagă, până la 31 martie, o singură firmă care rămâne micro (art. 47 alin. (4)). Celelalte trec la impozit pe profit. Regula se aplică pe lângă plafonul cumulat, nu în locul lui.
Ce verifici practic
- Înainte să intri asociat într-o firmă nouă, adună veniturile tuturor firmelor în care ai peste 25%.
- Verifică și firmele în care ai control prin administrare, nu doar prin capital.
- Dacă plafonul cumulat e depășit, pregătește din timp trecerea la impozit pe profit: evidența cheltuielilor contează din primul trimestru.
O discuție scurtă cu contabilul înainte de achiziția de părți sociale vă scutește de recalculări și de diferențe de impozit descoperite târziu.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Asociatul renunță la împrumutul dat firmei: notă contabilă și impozit
Renunțarea la creditarea firmei e o soluție rapidă pentru activul net. Ce înregistrezi, ce impozit plătește firma și de ce asociatul nu datorează nimic.
14.10.2026
Bonificația de 3% din impozitul pe profit sau micro pentru 2025: cine o primește
Firmele care au declarat și plătit la timp impozitul pe 2025 primesc din oficiu o bonificație de 3%. Condiții, exemplu și cum se folosește.
12.10.2026
Mai ești microîntreprindere în 2026?
Plafoane, condiții și ce verifici înainte să rămâi la impozitul pe microîntreprindere. Un checklist scurt, pe înțelesul tău.
08.10.2026