Vinzi mașina firmei dedusă 50%? Cum recuperezi o parte din TVA
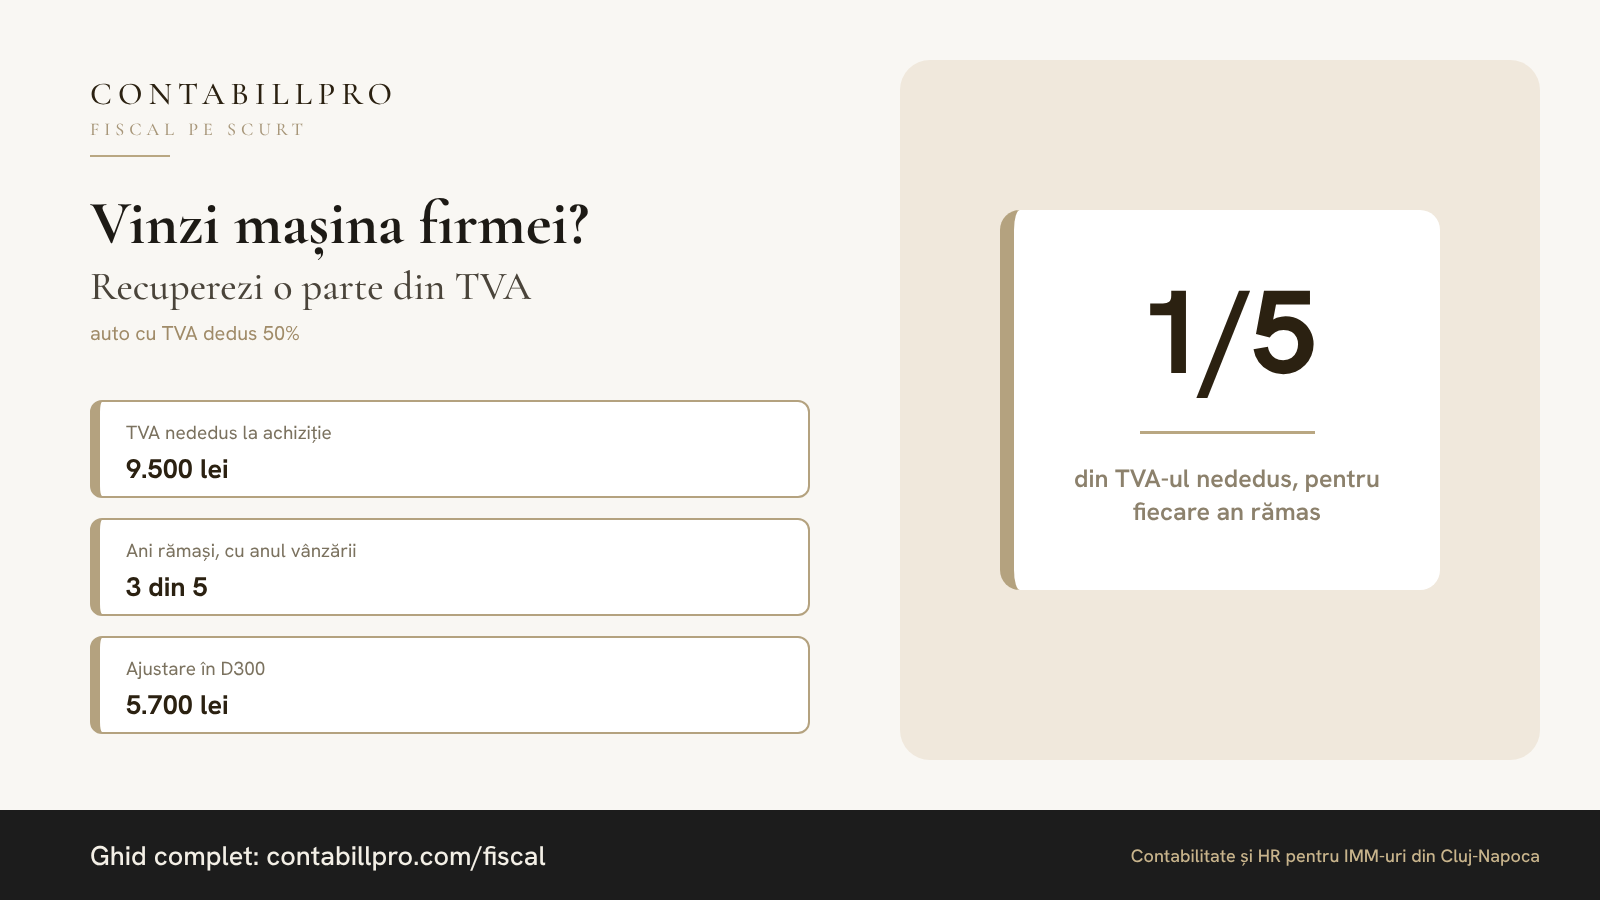
Ai cumpărat mașina pe firmă, ai dedus doar 50% din TVA (pentru că era folosită și în scop personal), iar acum o vinzi. La vânzare colectezi TVA la tot prețul, nu la jumătate. Pare nedrept, dar Codul fiscal îți permite să recuperezi o parte din TVA-ul pe care nu l-ai dedus la cumpărare.
De ce poți recupera TVA
Un autoturism înregistrat ca mijloc fix este bun de capital, iar pentru bunurile de capital TVA-ul se urmărește 5 ani (perioada de ajustare). Când un bun de capital cu deducere limitată face obiectul unei operațiuni pentru care taxa este deductibilă, cum e o vânzare cu TVA, firma poate face o ajustare în favoarea ei (art. 305 alin. (4) lit. c) din Codul fiscal).
Cum se calculează
- Pornești de la TVA-ul nededus la achiziție (jumătatea pe care nu ai dedus-o).
- Recuperezi 1/5 din această sumă pentru fiecare an rămas din perioada de ajustare, inclusiv anul vânzării.
- Suma recuperată nu poate depăși TVA-ul colectat pe factura de vânzare.
Exemplu
| Element | Valoare |
|---|---|
| TVA la achiziție (2024) | 19.000 lei |
| TVA dedus (50%) | 9.500 lei |
| TVA nededus | 9.500 lei |
| Ani rămași, cu anul vânzării (2026, 2027, 2028) | 3 din 5 |
| Ajustare calculată: 9.500 × 3/5 | 5.700 lei |
Dacă mașina se vinde cu 40.000 lei + TVA 21% (8.400 lei), ajustarea rămâne 5.700 lei. Dacă prețul ar fi 20.000 lei + TVA (4.200 lei), ajustarea s-ar opri la 4.200 lei.
Unde o declari
Ajustarea se trece în decontul de TVA (D300) din luna vânzării, pe rândul de ajustări de taxă. Păstrează la dosar o notă de calcul: factura de achiziție, TVA-ul dedus și cel nededus, anii rămași și limita față de TVA-ul colectat. Cu ea, ajustarea se explică ușor la un control.
Nu uita de impozitul pe profit
La vânzare, valoarea rămasă neamortizată a mașinii nu este integral deductibilă dacă mașina a fost folosită și în scop personal: se ia în calcul în limita de 1.500 lei pe lună pentru lunile rămase de amortizat. Diferența devine cheltuială nedeductibilă.
Pe scurt
Înainte să emiți factura de vânzare, calculează ajustarea: e TVA pe care firma îl poate recupera legal, dar numai dacă o faci tu, în luna vânzării. Dacă nu ești sigur de ani sau de sume, verifică împreună cu contabilul înainte de depunerea decontului.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
Daună auto plătită de asigurator: factura de reparație și TVA-ul
CASCO cu franșiză: asiguratorul plătește partea lui, firma plătește franșiza și TVA-ul. Cum înregistrezi factura și când deduci TVA-ul.
15.10.2026
Decontul de TVA precompletat: ce s-a schimbat cu notificările
Notificarea de conformare RO e-TVA a fost abrogată prin OUG 13/2026, dar decontul precompletat rămâne. Ce verifici înainte de D300.
15.10.2026
Rambursarea TVA în 2026: când ajungi la inspecție înainte de bani (Ordinul ANAF 1.123/2026)
Ordinul ANAF 1.123/2026 a introdus situații de risc la rambursarea TVA. Ce verifică ANAF și cum îți pregătești decontul.
15.10.2026