Lucrări de construcții în România pentru o firmă din UE: TVA și e-Factura
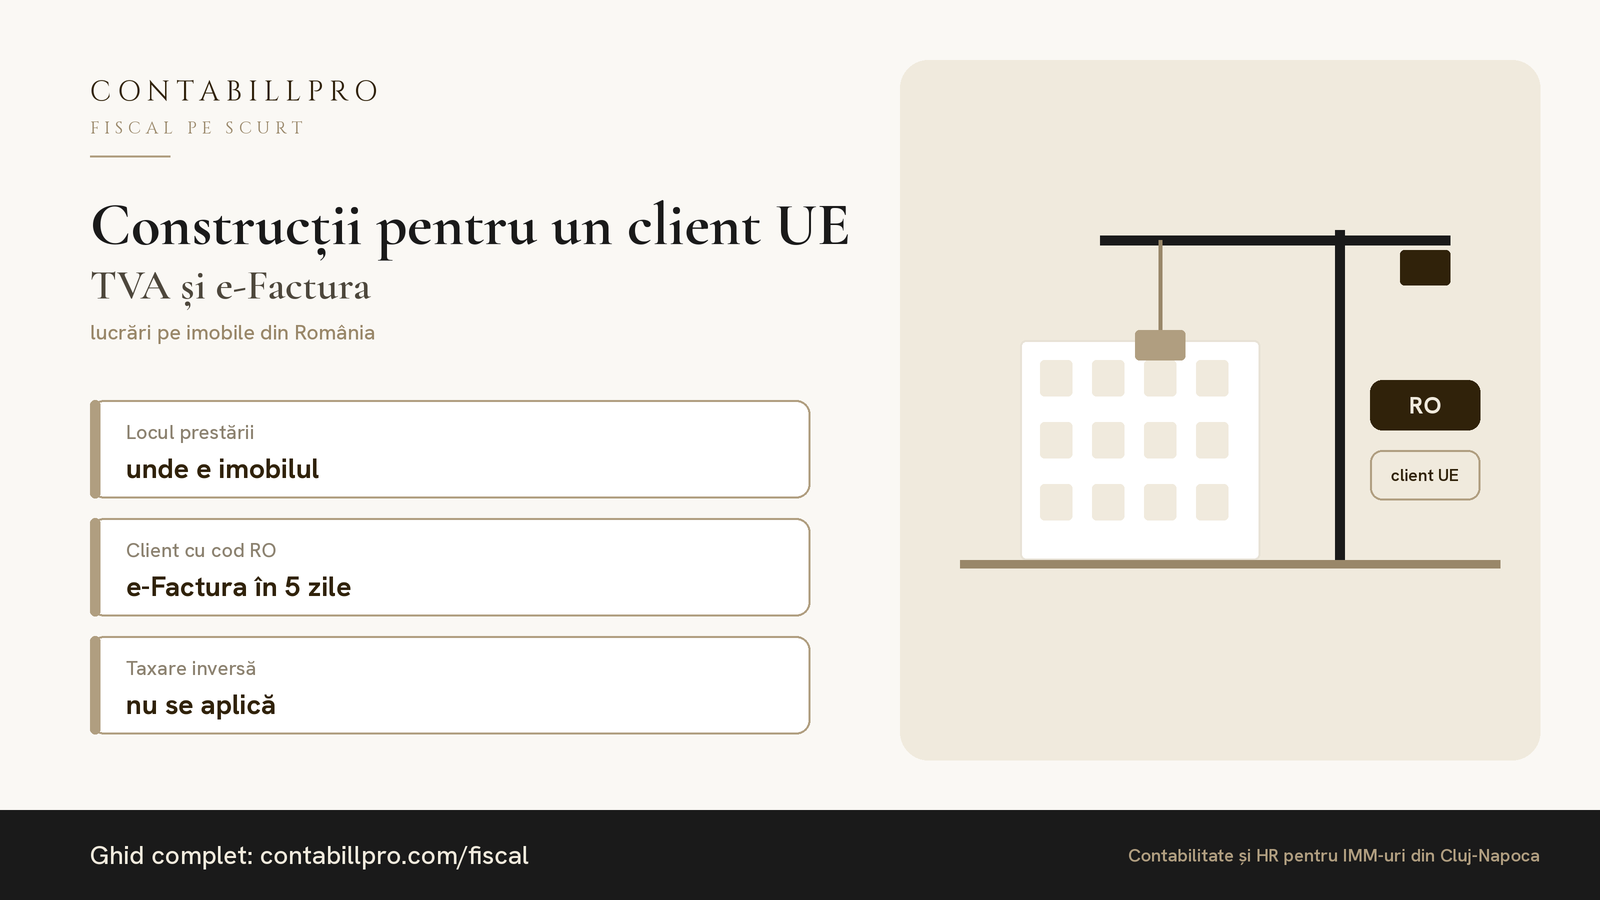
O întrebare care apare des în grupurile de contabili: o firmă românească execută lucrări de construcții în România pentru o societate din alt stat UE. Se facturează cu TVA? Și factura intră în RO e-Factura? Răspunsul are doi pași separați: întâi TVA-ul, apoi e-Factura.
Pasul 1: unde este locul prestării
Pentru serviciile legate de bunuri imobile, regula este simplă: locul prestării este acolo unde se află imobilul (art. 278 alin. (5) lit. a) din Codul fiscal). Nu contează că beneficiarul este o firmă din Germania, Italia sau Ungaria.
Asta înseamnă:
- lucrarea la o clădire din Cluj, București sau oriunde în România are locul prestării în România;
- factura se emite cu TVA românesc (cota standard, dacă nu există o cotă redusă aplicabilă);
- nu se aplică regula generală pentru servicii B2B de la art. 278 alin. (2) (locul la beneficiar, cu taxare inversă în țara lui), pentru că serviciile legate de imobile au regula lor specială.
Pasul 2: intră factura în RO e-Factura?
Aici contează statutul de TVA al clientului în România:
| Situația beneficiarului din UE | Factura în RO e-Factura? |
|---|---|
| Nu e stabilit și nu are cod de TVA românesc | În general nu intră în obligația B2B |
| Nu e stabilit, dar are cod de TVA românesc | Da, obligatoriu din 1 ianuarie 2026 |
Modificarea vine din OUG 89/2025, care a completat art. 10 din OUG 120/2021: de la 1 ianuarie 2026, facturile emise către persoane impozabile nestabilite, dar înregistrate în scopuri de TVA în România, pentru operațiuni cu locul în România, se transmit în RO e-Factura.
Termenul de transmitere este de 5 zile lucrătoare de la emitere (nu mai târziu de 5 zile lucrătoare de la termenul legal de emitere a facturii).
Exemplu practic
O firmă din Cluj renovează un spațiu comercial din Cluj-Napoca pentru o societate din Austria. Valoarea lucrărilor: 100.000 lei.
- Factura: 100.000 lei + TVA 21% = 121.000 lei.
- Dacă societatea austriacă are cod de TVA românesc (de exemplu, pentru că închiriază spațiul cu TVA), factura se transmite în RO e-Factura în 5 zile lucrătoare.
- Dacă nu are cod de TVA în România, factura se emite tot cu TVA românesc, iar clientul își poate recupera TVA-ul prin procedura de rambursare pentru persoanele nestabilite.
Ce verifici înainte de a emite factura
- Unde se află imobilul (asta decide locul prestării).
- Dacă clientul are cod de TVA românesc: verifică în registrul persoanelor înregistrate în scopuri de TVA de pe site-ul ANAF, nu doar codul VIES din țara lui.
- Ce cod de TVA comunică clientul pe comandă sau contract: dacă îți dă codul românesc, factura merge în e-Factura.
Pe scurt
La lucrările de construcții în România, TVA-ul românesc se aplică indiferent de unde vine clientul. Obligația de e-Factura depinde de un singur lucru: dacă beneficiarul are sau nu cod de TVA în România. O verificare de un minut în registrul ANAF te scutește de amenzi pentru netransmitere.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Citește și
TollRo din 1 octombrie 2026: cum contabilizezi facturile CNAIR pentru camioane
Camioanele peste 3,5 t plătesc acum TollRo pe kilometru. Ce documente emite CNAIR și cum le înregistrezi fără să te pierzi în sute de facturi.
14.10.2026
Factura în e-Factura nu e suficientă: cum dovedești că serviciul a fost prestat
ANAF verifică tot mai des dacă serviciile facturate au fost prestate efectiv. Ce documente să ai pentru consultanță, marketing sau management.
29.09.2026
RO e-Factura: firma ta trimite corect facturile?
Facturile între firme trec prin sistemul național. Ce înseamnă practic și unde apar cele mai dese greșeli.
27.01.2026