Furnizorul nu ți-a trimis factura în RO e-Factura? Ce este formularul 800 și când îl depui
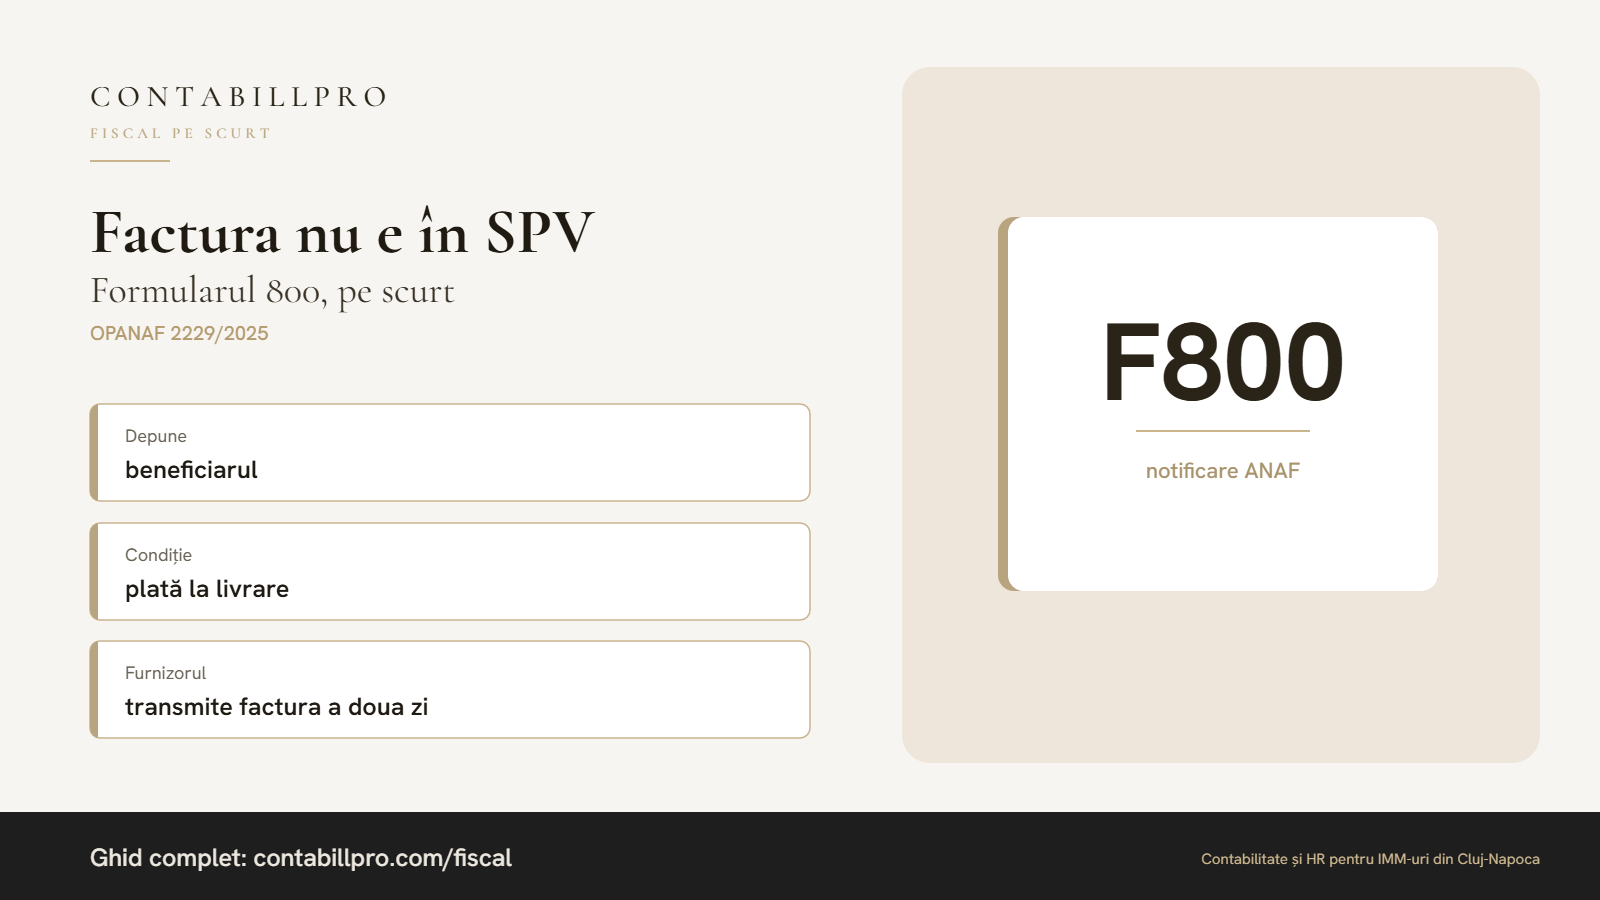
Ai plătit marfa sau serviciul pe loc, dar factura nu apare în SPV, în RO e-Factura? Din 30 septembrie 2025 există o procedură oficială prin care îl poți semnala pe furnizor la ANAF: formularul 800.
Temeiul legal
Procedura a fost aprobată prin Ordinul ANAF nr. 2.229/2025, publicat în Monitorul Oficial nr. 895 din 30 septembrie 2025, și se leagă de termenul de transmitere din art. 10 alin. (7) din OUG nr. 120/2021.
Reamintim termenul furnizorului: factura trebuie transmisă în RO e-Factura în 5 zile calendaristice de la emitere, dar nu mai târziu de 5 zile calendaristice de la termenul legal de emitere (care este, ca regulă, ziua de 15 a lunii următoare faptului generator).
Când se folosește formularul 800
Formularul se depune de beneficiar (cumpărătorul), atunci când:
- livrarea sau prestarea a fost plătită la momentul livrării/prestării;
- factura nu a fost transmisă prin RO e-Factura în termenul de mai sus.
Notificarea se poate face începând cu ziua imediat următoare împlinirii termenului furnizorului. Termenul se prelungește cu perioadele de nefuncționare a sistemului anunțate de ANAF.
Nu se folosește:
- dacă plata a fost făcută în avans, înainte de livrare;
- pentru facturi greșite care există deja în sistem (de exemplu emise pe alt cod fiscal). Acolo îi ceri furnizorului stornarea și păstrezi corespondența.
Ce conține și cum se depune
Formularul are trei secțiuni:
- I – datele beneficiarului (denumire, cod fiscal, domiciliu fiscal);
- II – datele reprezentantului sau împuternicitului, dacă e cazul;
- III – tipul operațiunii (bunuri/servicii), data livrării și a plății, valoarea totală.
Se atașează documentul care atestă livrarea (aviz, proces-verbal, raport de lucru) și documentul de plată. Transmiterea se face exclusiv electronic, la distanță.
Ce se întâmplă după
- furnizorul primește un mesaj în SPV și trebuie să transmită factura în RO e-Factura cel târziu în ziua următoare primirii mesajului, apoi să completeze indexul de încărcare;
- furnizorul este trecut într-un registru special, folosit de ANAF în analiza de risc.
Pași practici înainte de formular
- Cere-i furnizorului indexul de încărcare. Dacă îl are, factura există în sistem și problema e la descărcare, nu la transmitere.
- Ține minte că facturile se pot descărca din SPV doar 60 de zile; dacă ai ratat descărcarea, cere-i furnizorului arhiva primită de la ANAF (XML-ul cu semnătura sistemului).
- Dacă factura nu a fost transmisă deloc și furnizorul nu reacționează, depune formularul 800.
- Până apare factura în sistem, înregistrează achiziția pe 408 „Furnizori – facturi nesosite” și nu deduce TVA.
Pe scurt: formularul 800 nu e o reclamație, ci un instrument prin care îți protejezi dreptul de deducere și ții evidența curată.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Rambursarea TVA în 2026: când ajungi la inspecție înainte de bani (Ordinul ANAF 1.123/2026)
Ordinul ANAF 1.123/2026 a introdus situații de risc la rambursarea TVA. Ce verifică ANAF și cum îți pregătești decontul.
15.10.2026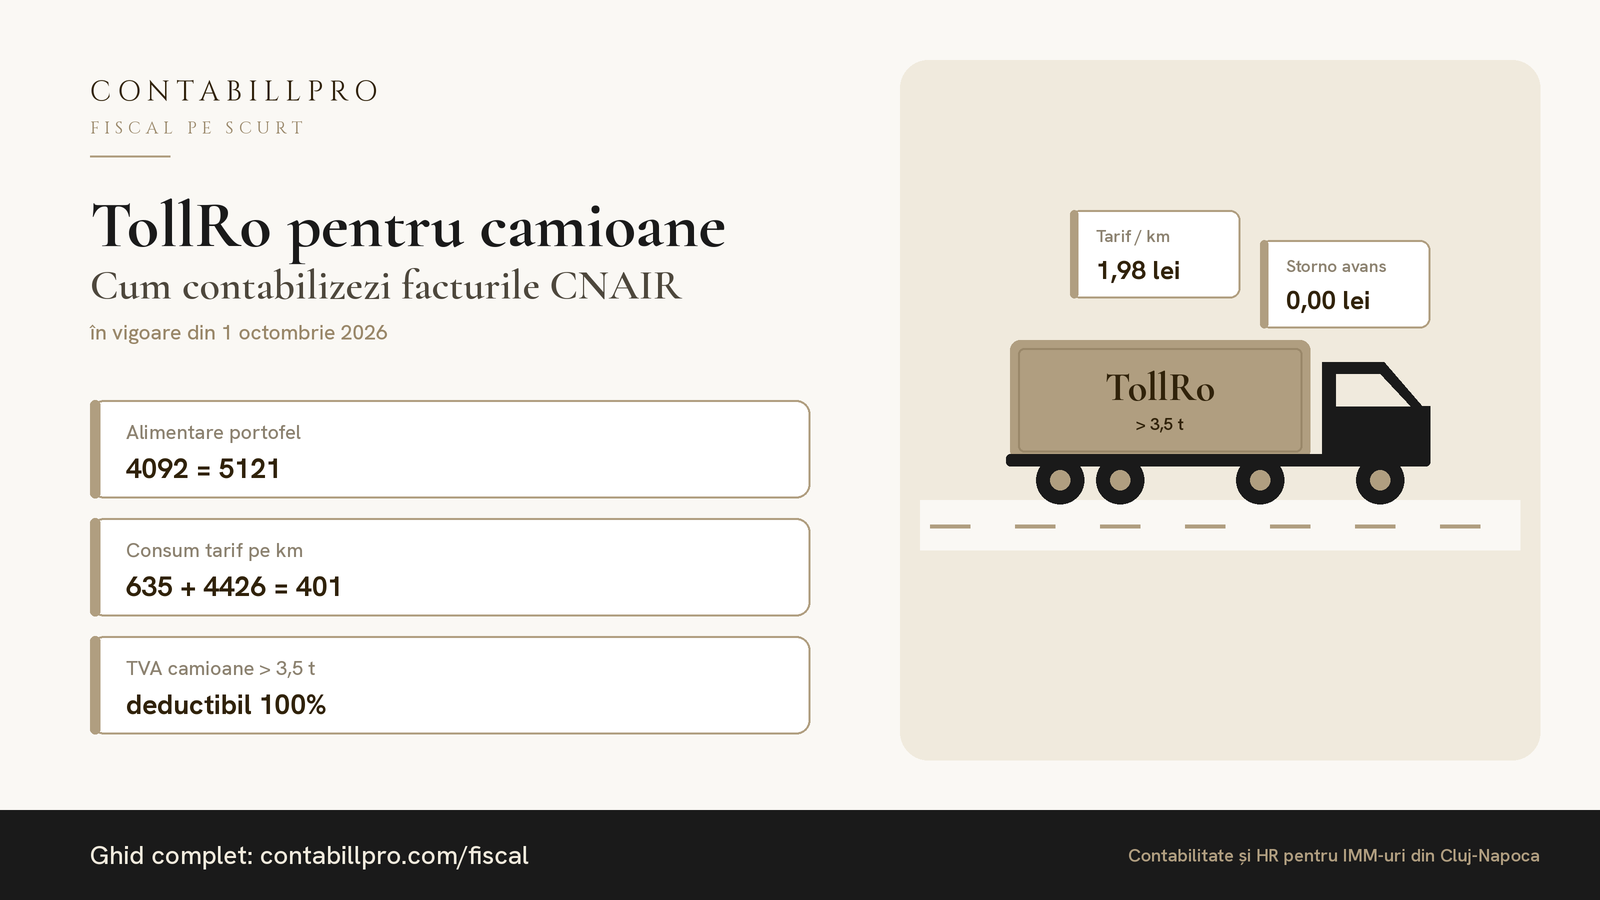
TollRo din 1 octombrie 2026: cum contabilizezi facturile CNAIR pentru camioane
Camioanele peste 3,5 t plătesc acum TollRo pe kilometru. Ce documente emite CNAIR și cum le înregistrezi fără să te pierzi în sute de facturi.
14.10.2026
Lucrări de construcții în România pentru o firmă din UE: TVA și e-Factura
Lucrările la un imobil din România se facturează cu TVA românesc. Dacă factura intră în e-Factura depinde de codul de TVA al clientului.
13.10.2026