Cât plătești la stat din salariul brut în 2026: calcul pe exemplu
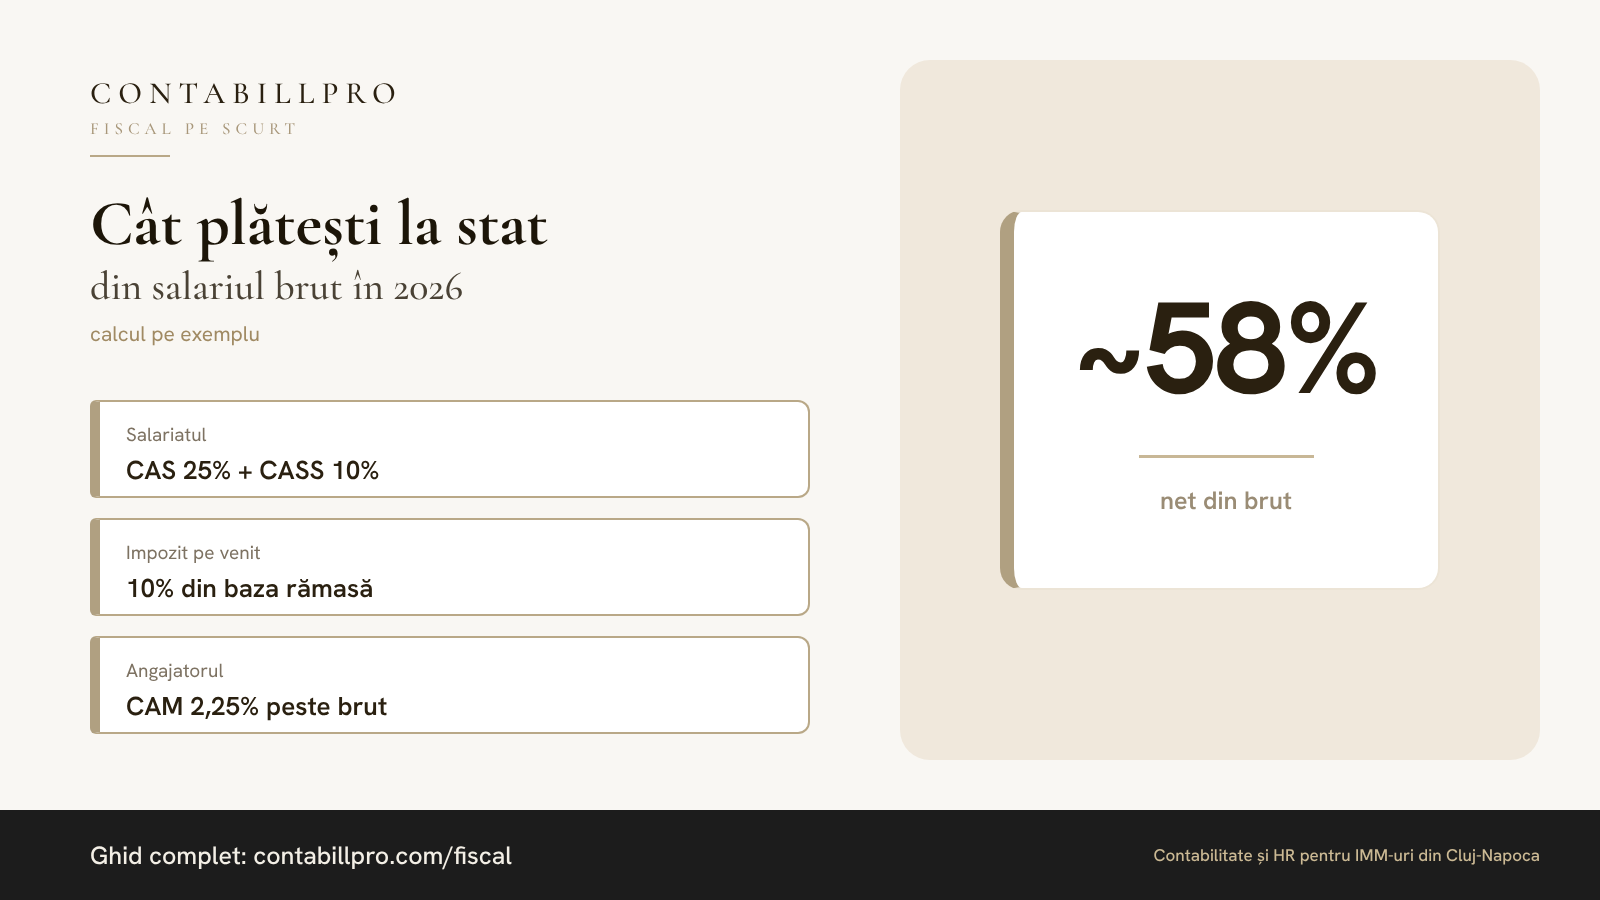
Este una dintre cele mai frecvente întrebări din grupurile de salarizare: din salariul brut, cât ajunge la angajat și cât la stat? Răspunsul scurt: pentru un salariu obișnuit, fără deduceri, circa 41–42% din brut pleacă la stat din partea angajatului, iar angajatorul mai plătește 2,25% peste brut. Mai jos, calculul complet, pe două exemple.
Ce se reține din salariul brut
Din brutul angajatului se rețin:
- CAS (pensie): 25% din brut;
- CASS (sănătate): 10% din brut;
- impozit pe venit: 10%, aplicat pe ce rămâne după scăderea CAS, a CASS și a eventualelor deduceri personale.
De aceea nu se adună simplu 25 + 10 + 10. Impozitul se calculează pe o bază deja micșorată, deci efectiv reprezintă aproximativ 6,5% din brut (sau mai puțin, dacă angajatul are deduceri).
Peste brut, angajatorul plătește CAM (contribuția asiguratorie pentru muncă): 2,25%.
Exemplul 1: salariu de 7.000 lei brut
Angajat fără persoane în întreținere, peste 26 de ani, fără tichete de masă. La acest nivel nu se mai acordă deducere personală de bază (se acordă doar până la salariul minim plus 2.000 lei).
| Element | Suma |
|---|---|
| Salariu brut | 7.000 lei |
| CAS 25% | 1.750 lei |
| CASS 10% | 700 lei |
| Bază impozabilă (7.000 − 1.750 − 700) | 4.550 lei |
| Impozit 10% | 455 lei |
| Salariu net | 4.095 lei |
| CAM 2,25% (plătit de angajator) | 158 lei |
| Cost total angajator | 7.158 lei |
La stat ajung 1.750 + 700 + 455 + 158 = 3.063 lei, adică aproximativ 43% din costul total al angajatorului.
Exemplul 2: salariul minim din 1 iulie 2026
Salariul minim brut este 4.325 lei din 1 iulie 2026. Până la 31 decembrie 2026, pentru salariații cu normă întreagă plătiți la salariul minim (cu venit brut din salarii de cel mult 4.600 lei pe lună), 200 lei sunt scutiți de impozit și contribuții. Mai intră în calcul și deducerea personală de bază (20% din salariul minim, pentru un angajat fără persoane în întreținere).
| Element | Suma |
|---|---|
| Salariu brut | 4.325 lei |
| Sumă scutită | 200 lei |
| CAS 25% (pe 4.125 lei) | 1.031 lei |
| CASS 10% (pe 4.125 lei) | 413 lei |
| Deducere personală de bază | 865 lei |
| Impozit 10% | 182 lei |
| Salariu net | 2.699 lei |
| CAM 2,25% (pe 4.125 lei) | 93 lei |
| Cost total angajator | 4.418 lei |
Ce poate schimba calculul
- Deducerea personală. Crește cu persoanele aflate în întreținere și scade treptat pe măsură ce salariul trece de nivelul minim. Pentru tinerii sub 26 de ani se adaugă o deducere suplimentară de 15% din salariul minim, iar pentru fiecare copil înscris la școală se adaugă 100 lei pe lună.
- Tichetele de masă intră în baza de calcul pentru CASS și impozit (dar nu și pentru CAS) și pot reduce deducerea personală.
- Scutirile speciale (de exemplu pentru persoanele cu handicap sau pentru anumite activități) modifică impozitul.
Pe scurt
Pentru un salariu obișnuit, angajatul primește în mână cam 58% din brut, iar statul încasează în jur de 43% din costul total al angajatorului. Când negociezi un salariu sau îți faci bugetul pentru o angajare, pornește de la costul total (brut + 2,25%), nu de la net.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Angajat din alt stat UE: chestionarul Z015 pentru rezidența fiscală după 183 de zile
Cine depune chestionarul Z015, în ce termen după 183 de zile în România, unde se depune și ce trebuie să știe angajatorul.
22.10.2026
Angajarea unui cetățean din UE în 2026: acte, cod fiscal și REGES
Un cetățean UE se angajează fără aviz de muncă. Ce acte îi ceri, cum obții NIF-ul pentru D112 și ce trebuie să facă el la IGI.
21.10.2026
Concediul medical în 2026: când se pierde prima zi și care sunt excepțiile
Diminuarea cu o zi a indemnizației de concediu medical se aplică o dată pe episod de boală. Cine e exceptat din iunie 2026 și ce verifici pe certificat.
21.10.2026