Angajat din alt stat UE: chestionarul Z015 pentru rezidența fiscală după 183 de zile
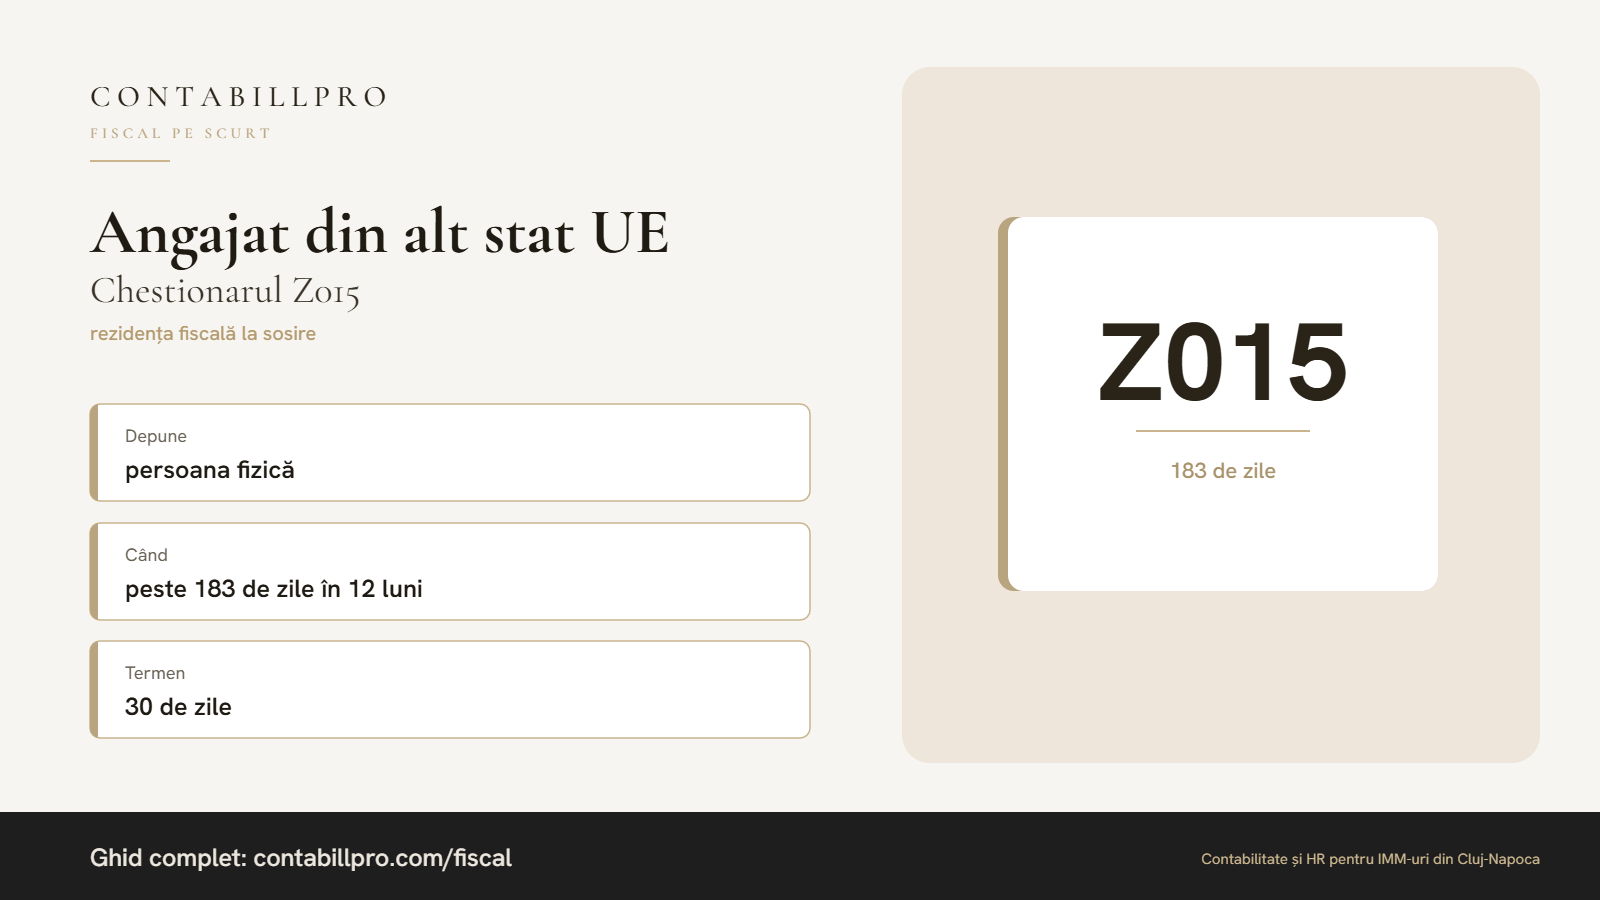
Tot mai multe firme angajează cetățeni din alte state UE. Pe lângă actele de angajare și REGES, apare o obligație de care se uită des: chestionarul Z015 pentru stabilirea rezidenței fiscale la sosirea în România.
Cine depune Z015
Persoana fizică nerezidentă care sosește în România și stă aici mai mult de 183 de zile într-un interval de 12 luni consecutive.
Important: obligația este a persoanei fizice, nu a angajatorului. Ca angajator însă, merită să îi spui salariatului despre ea, pentru că de rezidența lui fiscală depinde cum se impozitează veniturile.
Nu depun chestionarul membrii misiunilor diplomatice și consulare, funcționarii organizațiilor internaționale și ai statelor străine, precum și membrii familiilor lor, în condițiile dreptului internațional.
Termenul
Chestionarul se depune în 30 de zile de la împlinirea celor 183 de zile de prezență în România.
Exemplu: un salariat portughez vine în România pe 1 martie 2026 și rămâne. Pragul de 183 de zile se împlinește la începutul lui septembrie 2026, iar chestionarul trebuie depus în următoarele 30 de zile.
Unde și cum se depune
- la organul fiscal central competent pentru domiciliul fiscal al persoanei;
- personal, prin împuternicit sau prin poștă, cu confirmare de primire;
- online, din SPV, la secțiunea pentru persoane fizice („Depunere Declarație unică și alte formulare”), sau prin e-guvernare.ro cu semnătură electronică calificată.
Formularul și programul de asistență se găsesc pe site-ul ANAF, la Servicii online → Descărcare declarații.
Ce urmează
Pe baza chestionarului, ANAF stabilește dacă persoana devine rezidentă fiscal în România. Dacă există o convenție de evitare a dublei impuneri cu statul de origine, se aplică regulile din convenție. Pentru a rămâne rezidentă în statul de origine, persoana are nevoie, de regulă, de certificatul de rezidență fiscală emis de acel stat.
Orice schimbare care poate influența statutul de rezident (de exemplu, mutarea familiei, a locuinței principale) trebuie comunicată organului fiscal.
Și la plecare
Simetric, există chestionarul Z017, pentru cei care pleacă din România pe o perioadă de peste 183 de zile în 12 luni consecutive. Se depune cu cel puțin 30 de zile înainte de plecare.
Sancțiuni
Nedepunerea la termen se sancționează cu amendă contravențională și se înscrie în cazierul fiscal (Ordinul MFP nr. 1.099/2016 și Codul de procedură fiscală).
Pe scurt, pentru angajator
- la angajare: act de identitate, NIF de la ANAF sau CNP din certificatul IGI, fișă de aptitudine, REGES;
- salariul se impozitează în România pentru munca prestată aici, prin D112;
- după 183 de zile: amintește-i salariatului de Z015.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Cât plătești la stat din salariul brut în 2026: calcul pe exemplu
CAS 25%, CASS 10%, impozit 10% și CAM 2,25%: cât ajunge la angajat și cât la stat, pe un salariu de 7.000 lei și pe salariul minim.
20.10.2026
Angajarea unui cetățean din UE în 2026: acte, cod fiscal și REGES
Un cetățean UE se angajează fără aviz de muncă. Ce acte îi ceri, cum obții NIF-ul pentru D112 și ce trebuie să facă el la IGI.
21.10.2026
Concediul medical în 2026: când se pierde prima zi și care sunt excepțiile
Diminuarea cu o zi a indemnizației de concediu medical se aplică o dată pe episod de boală. Cine e exceptat din iunie 2026 și ce verifici pe certificat.
21.10.2026