Ai depășit plafonul de TVA la încasare: când ieși din sistem și ce faci cu facturile neîncasate
Sistemul TVA la încasare e util pentru firmele mici și mijlocii, pentru că plătești TVA abia când încasezi factura. Dar dacă cifra de afaceri crește peste plafon, ieșirea din sistem este obligatorie, iar trecerea trebuie făcută la data corectă.
Care este plafonul în 2026
Prin OUG nr. 8/2026, plafonul a crescut la 5.000.000 lei pentru perioada 1 martie – 31 decembrie 2026, iar de la 1 ianuarie 2027 devine 5.500.000 lei.
La calculul plafonului intră livrările de bunuri și prestările de servicii taxabile și/sau scutite de TVA realizate în anul calendaristic, plus operațiunile cu locul livrării/prestării în afara României (art. 275 și 278 din Codul fiscal).
Când ieși din sistem
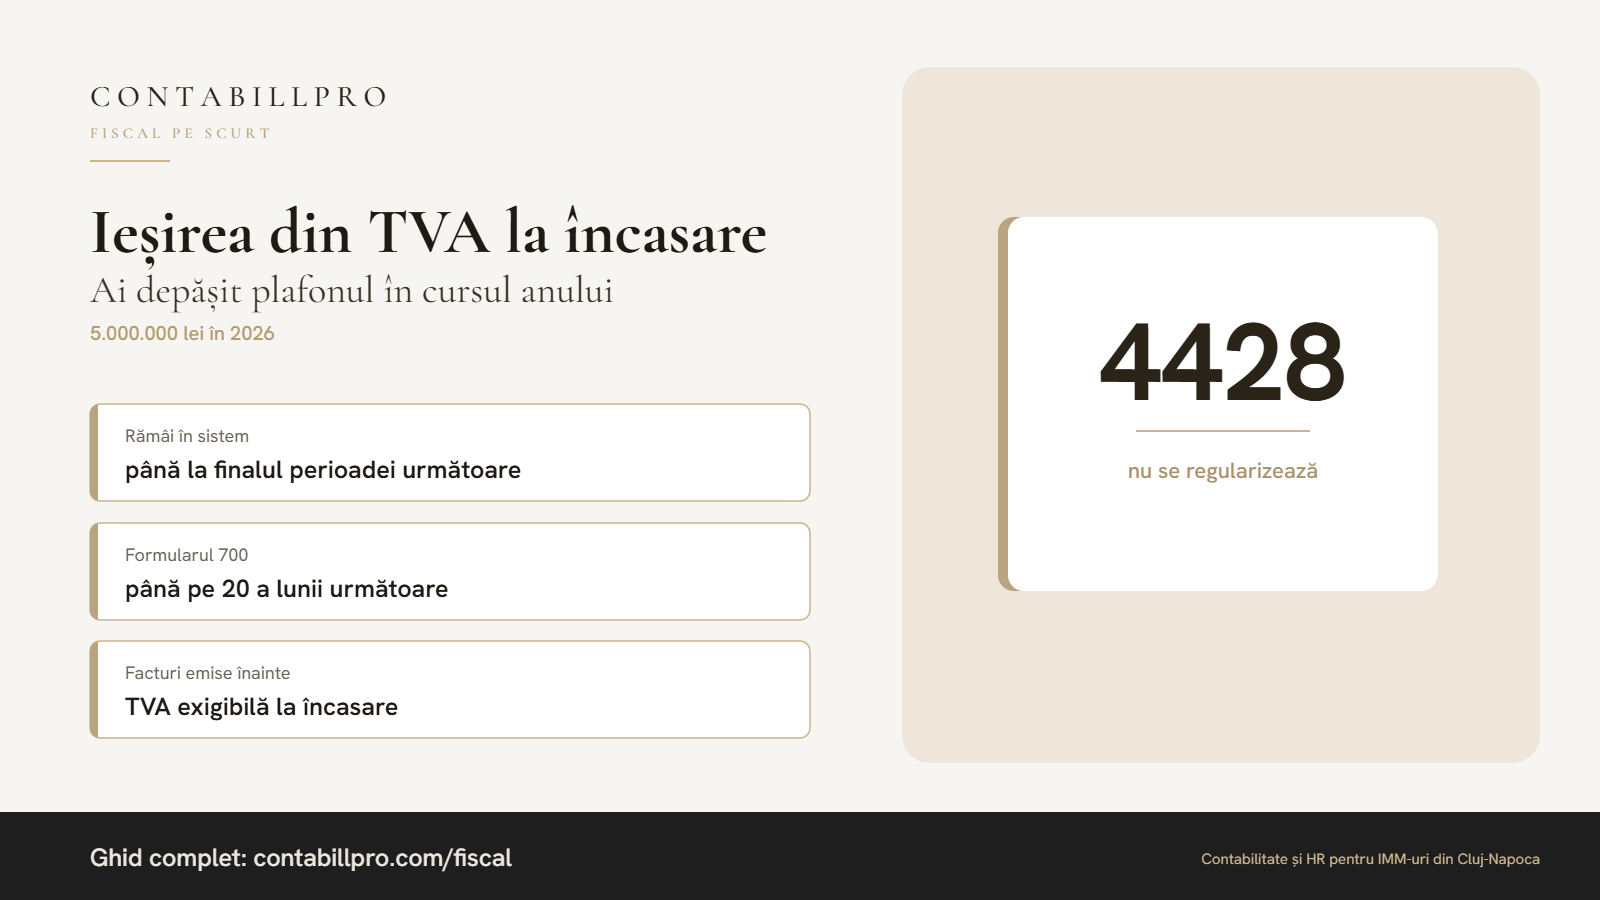
Regula din art. 282 din Codul fiscal: dacă depășești plafonul în cursul anului, aplici sistemul până la sfârșitul perioadei fiscale următoare celei în care l-ai depășit.
Exemplu: o firmă cu perioadă fiscală lunară depășește plafonul în octombrie 2026.
- aplică TVA la încasare și în noiembrie 2026;
- de la 1 decembrie 2026 facturează în regim normal (TVA exigibilă la faptul generator);
- depune formularul 700 cu mențiunea de ieșire din sistem până la 20 noiembrie 2026 (20 a lunii următoare perioadei fiscale în care a depășit plafonul).
Pentru o firmă cu perioadă fiscală trimestrială, „perioada fiscală următoare” este trimestrul următor, deci ieșirea efectivă vine mai târziu.
Ce se întâmplă cu facturile emise cât ai fost în sistem
Aici apar cele mai multe întrebări. Pe scurt:
- pentru facturile emise până la data ieșirii, TVA rămâne neexigibilă (în contul 4428) și devine exigibilă la încasare, chiar dacă încasarea are loc după ce ai ieșit din sistem;
- soldul contului 4428 nu se regularizează la data ieșirii; se „stinge” treptat, pe măsură ce încasezi;
- dacă ai emis o factură parțială înainte de ieșire, regulile TVA la încasare se aplică doar pentru suma facturată până atunci; încasările ulterioare pe acea factură se alocă întâi părții rămase neîncasate la data ieșirii.
Și la achiziții?
Ca regulă, dreptul de deducere pentru facturile primite cât ai aplicat sistemul rămâne amânat până la plata lor, inclusiv după ieșire (art. 297 din Codul fiscal se referă la persoanele care aplică sau au aplicat sistemul). Facturile de achiziție primite după ieșire urmează regula generală.
Ce să faci practic
- Urmărește lunar cifra de afaceri cumulată, nu doar la final de an.
- În luna în care se depășește plafonul, notează data și calculează luna în care ieși.
- Depune formularul 700 la termen.
- Fă o listă cu facturile de vânzare și de achiziție neîncasate/neplătite la data ieșirii; din ea vei urmări exigibilitatea și deducerea în lunile următoare.
- Verifică setarea din programul de facturare, ca facturile de după ieșire să nu mai poarte mențiunea „TVA la încasare”.
O ieșire pregătită din timp înseamnă un decont fără surprize în lunile de după.
Ai o situație specifică?
Scrie-ne — îți răspunde un om. Ne uităm pe cazul tău concret, fără obligații.
Ți-a fost util?
Urmărește-o pe Carmen pentru explicații fiscale pe scurt.
Citește și
Servicii cumpărate din UE fără să fii plătitor de TVA: Bolt, Uber, Google, Meta
Firma ta nu e plătitoare de TVA, dar plătește Google Ads, Meta sau comision Bolt? Ai nevoie de cod special de TVA, D301 și D390.
10.09.2026
Furnizorul nu ți-a trimis factura în RO e-Factura? Ce este formularul 800 și când îl depui
Ai plătit pe loc, dar factura nu apare în SPV? Formularul 800 (OPANAF 2229/2025) îl obligă pe furnizor s-o transmită. Când se depune și ce conține.
22.10.2026
Vânzări prin Glovo, Wolt sau Bolt Food: cum contabilizezi încasările și comisioanele
Vânzarea se înregistrează la valoarea întreagă, comisionul platformei separat. Note contabile, TVA la comision și un exemplu numeric.
20.10.2026